
Les investisseurs disent investir dans une équipe avant d'investir dans un projet. La formule est banale, elle est aussi exacte. Reste à savoir ce qu'ils regardent, car ce n'est pas toujours ce que le dirigeant met en avant.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Équipe et homme-clé : le risque que les fondateurs sous-estiment
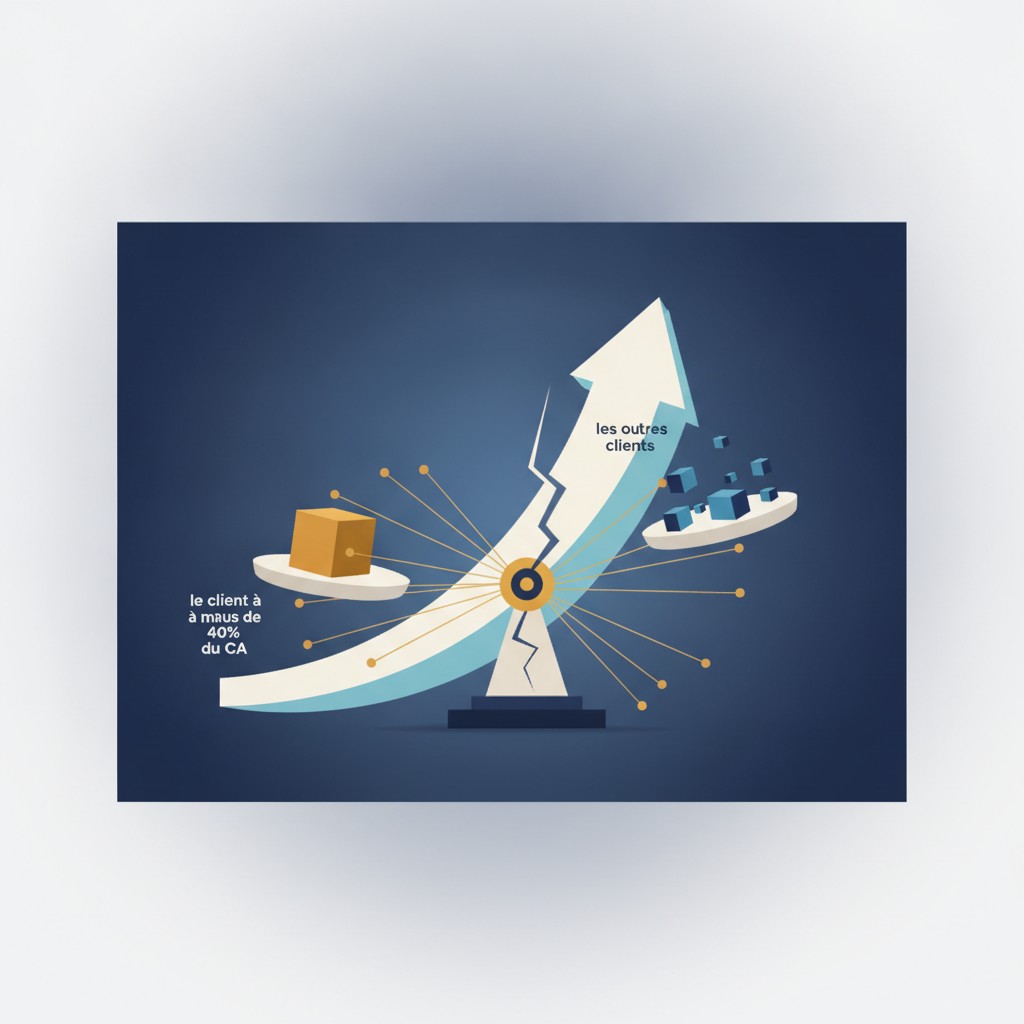
Un client à 40 % du chiffre d'affaires est un excellent client. C'est aussi, pour l'investisseur, le premier risque du dossier. Les deux affirmations sont vraies en même temps, et c'est ce qui rend le sujet délicat.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Un client à plus de 40 % du CA : comment un investisseur le lit
Un advisory board de trois noms prestigieux, un comité stratégique qui ne s'est pas réuni depuis dix-huit mois, un conseil qui valide en vingt minutes. Sur le papier, la gouvernance est en place. Pour l'investisseur, elle reste à vérifier.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Instances de gouvernance : de la valeur ou de la conformité ?
Les investisseurs disent investir dans une équipe avant d'investir dans un projet. La formule est banale, elle est aussi exacte. Reste à savoir ce qu'ils regardent, car ce n'est pas toujours ce que le dirigeant met en avant.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Équipe et homme-clé : le risque que les fondateurs sous-estiment
Un client à 40 % du chiffre d'affaires est un excellent client. C'est aussi, pour l'investisseur, le premier risque du dossier. Les deux affirmations sont vraies en même temps, et c'est ce qui rend le sujet délicat.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Un client à plus de 40 % du CA : comment un investisseur le lit
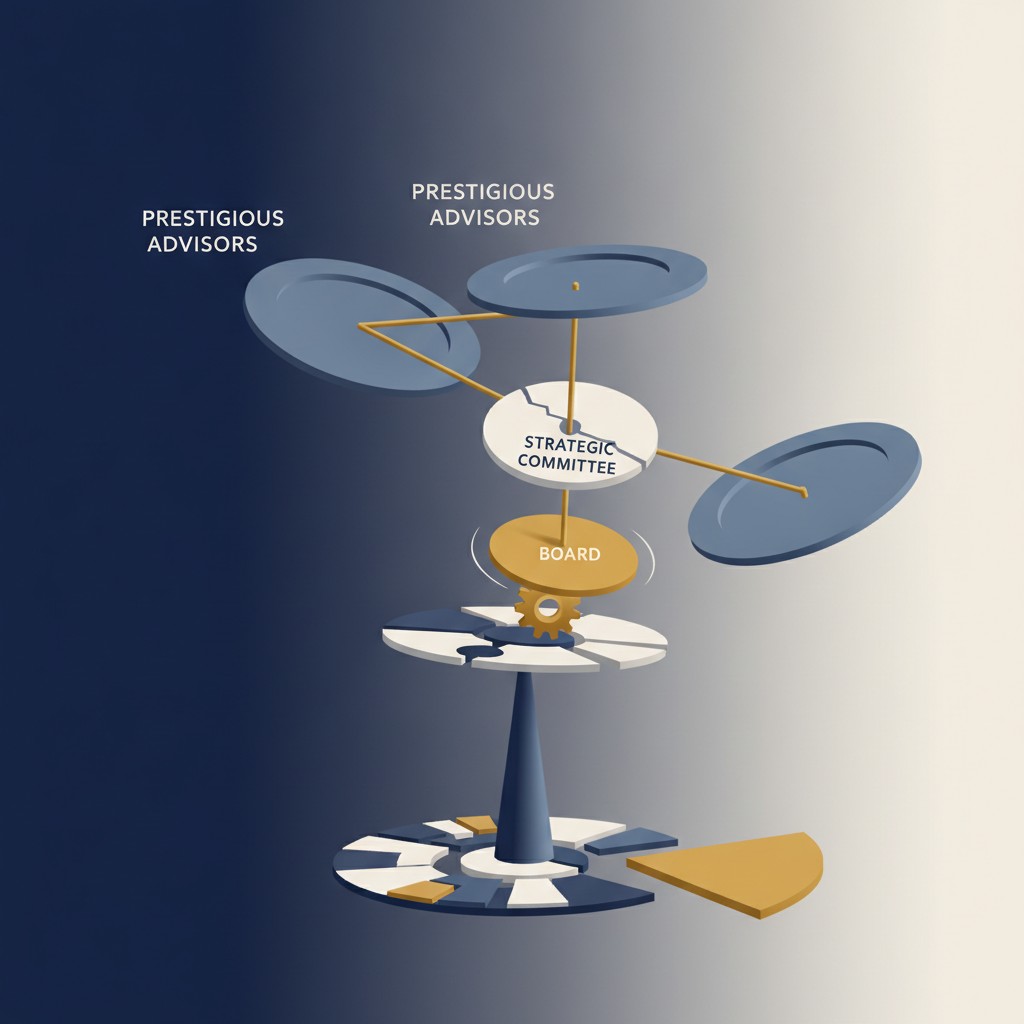
Un advisory board de trois noms prestigieux, un comité stratégique qui ne s'est pas réuni depuis dix-huit mois, un conseil qui valide en vingt minutes. Sur le papier, la gouvernance est en place. Pour l'investisseur, elle reste à vérifier.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Instances de gouvernance : de la valeur ou de la conformité ?
Certains dossiers sont refusés avant d'être lus. Pas par manque de qualité, mais parce qu'un fait, un seul, rend la levée impossible dans les conditions normales d'un processus. Mieux vaut le savoir avant de dépenser six mois.
Un signal éliminatoire n'est pas un défaut, c'est un blocage
Un défaut se compense. Une traction un peu faible se rattrape par une équipe solide, une gouvernance perfectible par un marché porteur. Un signal éliminatoire ne se compense pas : il empêche l'investisseur de faire son travail, c'est-à-dire valoriser, auditer, structurer un pacte et sécuriser sa sortie.
Dans le questionnaire de qualification Valtika, cinq situations sont proposées sous forme de cases à cocher, avant la première question de fond. Elles n'entrent pas dans le calcul du score. Elles apparaissent dans un encadré d'alerte sur la page de résultats. Le choix est délibéré : mélanger un blocage et une note de 62 sur 100 produirait un chiffre rassurant et faux.
Ces cinq situations ne forment pas une liste de condamnations. Beaucoup se règlent. Mais elles se règlent avant la levée, pas pendant.
Pourquoi cinq, et pas dix ? Parce que ces cinq-là ont un point commun : aucune trajectoire commerciale ne les corrige. Un excellent produit ne régularise pas une dette sociale, une belle croissance ne clarifie pas une répartition du capital contestée.
Procédure collective et comptes non auditables
La procédure collective en cours. Sauvegarde, redressement, liquidation : les décisions de financement s'inscrivent alors dans un cadre judiciaire, avec ses propres règles et ses propres interlocuteurs. Ce n'est plus un processus de levée classique. Chercher un investisseur en capital dans ce contexte relève d'un autre exercice, avec un autre calendrier.
Les comptes non auditables ou inexistants depuis plus de deux exercices. Un investisseur valorise sur des chiffres qu'il peut vérifier. Sans comptes fiables sur deux exercices, il n'a ni historique de marge, ni base de multiple, ni point d'appui pour juger votre prévisionnel. C'est le premier document que réclame la due diligence, et l'absence de réponse met fin à l'échange.
À minima, la régularisation passe par une clôture propre, établie par un expert-comptable. Le délai est rarement le sujet : c'est la volonté de s'y mettre.
Le cas de comptes établis en interne, sans validation externe, n'est pas éliminatoire au sens strict : il vaut un rouge sur la question de certification dans le questionnaire, et il prépare mal la suite.
Contentieux, cap table et dettes
Le contentieux majeur impliquant les fondateurs, non résolu. Un litige entre associés, avec un ancien dirigeant ou avec un client structurant crée une incertitude sur la propriété, la gouvernance ou la trésorerie. L'investisseur n'achète pas un procès.
Un contentieux résolu, documenté et provisionné reste une information. Ce n'est plus un blocage.
La cap table litigieuse ou illisible. Qui détient quoi ? Si la réponse demande une heure et trois fichiers, elle est déjà mauvaise. Si elle fait l'objet d'une contestation, elle est bloquante. Le sujet est détaillé dans Cap table et dilution : comprendre sa table de capitalisation.
Les dettes fiscales ou sociales non régularisées au-dessus de 50 k€. Le seuil est celui de la grille Valtika, pas une norme légale. Il traduit une réalité : une entreprise qui ne règle pas ses charges publiques envoie un signal de trésorerie tendue, et elle expose l'investisseur à un passif qui passera avant lui dans un scénario dégradé.
Une situation régularisée, avec preuves à l'appui, change la lecture : le sujet passe de bloquant à simplement surveillé.
Que faire si vous en cochez un
Premier réflexe : ne pas lancer de processus. Un dossier présenté avec un blocage connu grille un investisseur pour la suite. Les fonds se parlent, les business angels aussi, et la première impression ne se refait pas.
Deuxième réflexe : chiffrer le chantier. Régularisation des dettes, apurement du litige, remise à plat de la cap table, production de comptes fiables : chaque blocage a un coût et un calendrier, rarement infini. L'horizon de levée change alors, et six mois deviennent douze ou vingt-quatre. C'est une décision, pas un échec.
Faut-il en parler à l'investisseur ? Oui, et tôt. Un blocage annoncé avec son plan de résolution se discute. Le même blocage découvert en due diligence détruit la confiance, et avec elle la valorisation. La transparence fait partie de la grille : un dirigeant qui masque un contentieux perd sur l'axe risques, quel que soit le reste.
Troisième réflexe : faire relire le dossier par quelqu'un qui n'y est pas impliqué. La plupart des blocages ne sont pas cachés, ils sont banalisés par ceux qui vivent avec depuis des années. Nous avons détaillé ce mécanisme dans Levée de fonds : les failles documentaires qui bloquent le dossier.
Un signal éliminatoire n'est pas une condamnation. C'est un ordre des opérations : régulariser, documenter, lever.
Vous cochez l'une de ces cases, ou vous n'en êtes pas certain ? Le questionnaire de qualification Valtika les vérifie dès la première étape, avant toute question de fond, puis calcule votre score sur 100 en environ trois minutes. Passez le questionnaire de qualification Valtika, puis échangez lors d'un premier rendez-vous gratuit et sans engagement.
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Levée de fonds : 5 signaux qui ferment la porte avant le pitch
La remontée des taux d'intérêt entre 2022 et 2024 a eu deux effets directs sur le marché du private equity. D'abord, une compression des multiples devalorisation : les fonds LBO, qui financent une partie de leurs acquisitions par de la dette, ont dû réduire les prix qu'ils pouvaient payer quand le coût de cette dette est passé de 2 % à 6-7 %. Ensuite, un gel partiel des transactions, les vendeurs refusant de vendre aux nouvelles conditions et les acheteurs ne pouvant pas maintenir les prix d'avant.
Depuis mi-2024, les taux se détendent progressivement en zone euro. La BCE a entamé un cycle de baisse. Les conditions de financement LBO se normalisent, les multiples se restabilisent, et les transactions reprennent. Le marché n'a pas retrouvé les niveaux de 2021, mais il fonctionne à nouveau normalement.
Les volumes en 2025-2026
Selon les données France Invest, le capital-investissement français a investi environ 38 milliards d'euros en 2025, en hausse de 12 % par rapport à 2024. Le nombre de PME et ETI financées dépasse les 2 400 entreprises. Le segment capital-développement, qui finance les entreprises rentables en croissance, représente environ 30 % des investissements en volume.
La transmission (LBO, OBO) reste le segment le plus actif en valeur. Les opérations de taille intermédiaire, entre 10 et 100 M€ de valeur d'entreprise, concentrent l'essentiel de l'activité sur le segment PME/ETI.
Les secteurs qui attirent les capitaux
La santé et les services à la personne restent en tête des préférences des fonds. La démographie favorable, la résilience aux cycles économiques et les barrières réglementaires à l'entrée en font un secteur structurellement attractif.
La technologie B2B, SaaS, cybersécurité, intelligence artificielle appliquée aux processus industriels, concentre une part croissante des tickets de capital-développement. Les modèles récurrents avec de forts taux de renouvellement sont valorisés avec des primes significatives par rapport aux entreprises de services classiques.
L'industrie manufacturière spécialisée, sous-traitance aéronautique et défense, équipementiers automobiles sur les segments non électriques, industries de niche à forte valeur ajoutée, bénéficie d'un regain d'intérêt lié à la réindustrialisation européenne et aux programmes de défense.
La transition énergétique génère des transactions dans les énergies renouvelables, l'efficacité énergétique industrielle et le recyclage. Ces secteurs bénéficient de subventions et de visibilité réglementaire à long terme qui facilitent la modélisation pour les investisseurs.
L'évolution des multiples
Sur le segment PME (valeur d'entreprise entre 5 et 50 M€), les multiples d'EBITDA se situent en 2026 entre 6x et 10x selon le secteur et le profil de croissance, contre 8x à 14x aux pics de 2021. La compression a été plus forte sur les entreprises à croissance modérée et moins forte sur les modèles récurrents à forte marge.
Les fonds restent prêts à payer des primes sur : la récurrence des revenus, la diversification client, les barrières à l'entrée technologiques ou réglementaires, et la qualité de l'équipe de management. Ces critères n'ont pas changé, ce qui a changé, c'est que le marché est moins indulgent sur les dossiers qui ne les réunissent pas.
Ce qui a changé dans les processus de transaction
Les due diligences sont plus longues et plus approfondies qu'en 2021. Les fonds, qui avaient parfois signé des LOI en quelques semaines au pic du marché, prennent maintenant le temps de vérifier chaque hypothèse du business plan. Les processus durent en moyenne 6 à 9 mois sur le segment PME contre 4 à 6 mois en 2021.
La dette disponible pour les LBO PME s'est normalisée. Les banques financent à nouveau jusqu'à 3x l'EBITDA sur des profils solides, et les fonds de dette unitranche sont actifs jusqu'à 4x à 5x. Le levier maximal des années 2020-2021 (5x à 6x sur des PME) n'est plus accessible, mais le financement des transactions est possible pour les dossiers de qualité.
Les opportunités pour les dirigeants de PME
Le marché actuel est favorable aux vendeurs de qualité. Un dirigeant avec une entreprise profitable, en croissance, dans un secteur porteur, avec une équipe solide et une data room bien préparée trouve des acheteurs sérieux à des conditions raisonnables.
Il est en revanche moins favorable aux dossiers intermédiaires, entreprises rentables mais sans croissance, ou en croissance mais avec des marges sous les standards du secteur. Ces dossiers trouvent des acquéreurs, mais à des conditions qui ont baissé par rapport au pic.
Pour les dirigeants qui envisagent une transmission dans les 3 à 5 ans, la question du timing se pose. Un marché en normalisation après une correction vaut mieux qu'un marché au pic qui va corriger. Attendre 2028 ou 2029 pour lever ou céder n'est pas nécessairement une stratégie gagnante.
Vous voulez évaluer si votre dossier correspond aux conditions de marché actuelles ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Réglementation du financement privé : ce qui change en 2026
- Comment la conjoncture influence le financement des PME en 2026
- Bpifrance et fonds régionaux : le financement public des PME
- Financer sa croissance : les solutions Valtika
- Tous nos articles de la rubrique Décryptage
- Détails
- Écrit par : Yannick TAES
- Catégorie : Décryptage
Lire la suite : Private equity français en 2026 : tendances et opérations marquantes