
Ce que le fit culturel recouvre
Le fit culturel avec un investisseur couvre trois dimensions. Le style de gouvernance : certains fonds sont très interventionnistes et veulent être impliqués dans les décisions opérationnelles au-delà du conseil. D'autres sont passifs et se contentent du reporting mensuel et des réunions trimestrielles. Ni l'un ni l'autre n'est universellement meilleur, mais le bon profil dépend de vous et de ce que vous cherchez dans la relation.
La vision du développement : votre investisseur partage-t-il votre vision de la trajectoire de l'entreprise ? Un fonds qui veut accélérer massivement via la croissance externe et un dirigeant qui préfère une croissance organique maîtrisée vont rapidement diverger sur les priorités d'allocation du capital.
La gestion des difficultés : comment l'investisseur réagit-il quand les résultats sont en dessous du budget ? Certains fonds sont constructifs et cherchent des solutions avec le dirigeant. D'autres deviennent immédiatement contrôlants et multiplient les exigences de reporting. La réponse à cette question ne se lit pas dans le term sheet, elle s'entend dans les témoignages des dirigeants qui ont travaillé avec ce fonds.
Comment évaluer le fit avant de signer
Appelez des dirigeants d'entreprises dans lesquelles l'investisseur a des participations actuelles ou passées. Pas les références que le fonds vous donne spontanément, cherchez vous-même, via LinkedIn ou via votre réseau. Posez des questions précises : comment le fonds se comporte-t-il quand les résultats décrochent ? Tient-il ses engagements de valeur ajoutée (réseau, recrutements, introductions) ? Comment les décisions stratégiques importantes sont-elles prises ?
Observez le comportement pendant le processus. Un investisseur qui respecte vos délais, qui répond rapidement, qui communique clairement sur l'état d'avancement, et qui est honnête sur ses doutes vous donne un aperçu de ce que sera la relation sur 5 ans. Un investisseur qui disparaît pendant deux semaines sans nouvelles, qui change ses demandes sans explication, ou qui met sous pression de façon non constructive vous en donne également un.
Rencontrez le chargé d'affaires qui sera votre interlocuteur principal après le closing. La relation avec le fonds passe en réalité par une ou deux personnes. Assurez-vous que vous pouvez travailler avec elles, pas seulement avec les partners qui ont signé le deal.
Quand la valorisation vaut la peine de sacrifier le fit
Rarement. Un écart de valorisation de 10 à 15 % entre deux offres ne compense pas 5 à 7 ans de relation difficile avec un investisseur dont le style est incompatible. En revanche, un écart de 30 à 40 % mérite une analyse plus nuancée, à quel point le fit est-il vraiment mauvais, et à quel point l'écart est-il vraiment significatif sur votre dilution effective ?
La question à se poser : est-ce que je veux appeler cet investisseur quand j'ai un problème sérieux à 2h du matin ? Si la réponse est non, la valorisation proposée devra être très substantiellement supérieure pour justifier le choix.
Vous voulez être orienté vers des investisseurs dont le style correspond à votre profil de dirigeant ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Le private equity en France : fonctionnement, acteurs et processus
- Choisir son leveur de fonds sur la seule réputation du cabinet
- Ne pas formaliser les engagements verbaux des investisseurs
- Ouvrir son capital : les solutions Valtika
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Ne pas vérifier la compatibilité culturelle avec l'investisseur
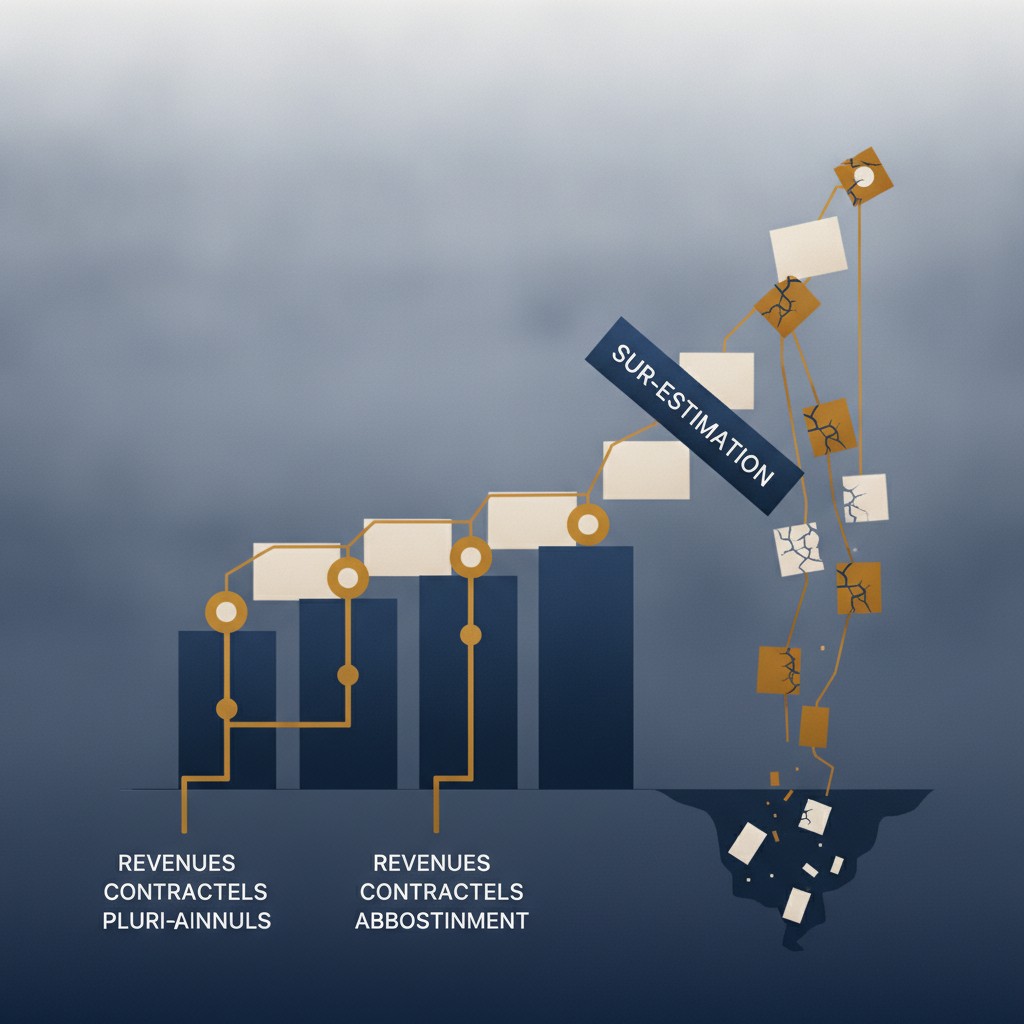
Ce que la récurrence signifie vraiment pour un investisseur
Un investisseur distingue plusieurs niveaux de récurrence, du plus fort au plus faible. Les revenus contrac tuels pluriannuels sont la forme la plus solide : un contrat signé qui engage le client sur plusieurs années avec des pénalités de résiliation. Les revenus sur abonnement sont solides si le taux de renouvellement est élevé et documenté sur plusieurs exercices. Les revenus de maintenance ou de services après-vente sont récurrents si le taux de renouvellement est élevé et stable. Les revenus habituels, clients qui reviennent régulièrement sans contrat formel, sont de la récurrence de comportement, pas de la récurrence contractuelle. Ils peuvent s'interrompre du jour au lendemain.
Un investisseur qui lit dans votre mémorandum « 70 % de revenus récurrents » va immédiatement demander la définition exacte de cette récurrence et les données de renouvellement client sur 3 ans. Si votre définition repose sur des habitudes d'achat plutôt que sur des contrats, la réalité sera reclassée pendant la due diligence.
Les conséquences d'une récurrence surestimée
La valorisation est remise en cause. Un modèle que vous avez présenté comme SaaS-like avec 8x d'EBITDA justifié par la récurrence se retrouve reclassifié comme modèle transactionnel valorisé à 5x. Sur un EBITDA de 1 M€, c'est 3 M€ de valorisation qui s'évaporent.
La confiance est endommagée. Quand un investisseur découvre en due diligence que les chiffres présentés dans le mémorandum ne correspondent pas à la réalité des contrats, il s'interroge sur ce qui d'autre a été présenté de façon inexacte. Cette perte de confiance est difficile à regagner et peut faire capoter un deal même si le fond du dossier est solide.
Comment présenter honnêtement votre récurrence
Soyez précis sur les définitions. Si 40 % de vos revenus sont contractuels pluriannuels, 20 % sont sur abonnement annuel renouvelable, et 40 % sont transactionnels récurrents par habitude, dites-le exactement ainsi. Cette précision est un signe de maturité, pas une faiblesse.
Documentez les taux de renouvellement sur 3 ans minimum. Un taux de renouvellement client de 85 % sur 3 ans consécutifs est un argument solide, même si les contrats sont annuels. La donnée historique vaut plus que la qualification contractuelle.
Si votre modèle est transactionnel, ne le déguisez pas. Présentez à la place la solidité de votre base client, la fréquence d'achat, les coûts de changement qui retiennent vos clients, et la croissance du CA client récurrent. Ces arguments peuvent justifier une valorisation raisonnable sans surestimer la récurrence contractuelle.
Vous voulez évaluer la valorisation réaliste de votre modèle économique ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Rédiger un business plan pour des investisseurs professionnels
- Ne pas anticiper les questions sur l'usage des fonds levés
- Sous-traiter entièrement le mémorandum au leveur de fonds
- Les erreurs à éviter lors d'une levée de fonds
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Surestimer la récurrence de ses revenus dans le pitch
La fiscalité de base de la cession de titres
Quand un dirigeant cède une partie de ses titres dans le cadre d'une levée de fonds ou d'un OBO, la plus-value réalisée es t en principe soumise au prélèvement forfaitaire unique (PFU) de 30 %, 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. C'est la flat tax.
Des abattements pour durée de détention s'appliquent si les titres ont été acquis avant le 1er janvier 2018 et si le dirigeant opte pour le barème progressif de l'IR plutôt que la flat tax. Ces abattements peuvent atteindre 85 % pour les dirigeants partant à la retraite dans les deux ans suivant la cession. Mais les conditions d'éligibilité sont précises et doivent être vérifiées avec un conseil fiscal.
Le régime de l'apport-cession (150-0 B ter)
Le régime de l'article 150-0 B ter du Code général des impôts permet à un dirigeant de reporter l'imposition de sa plus-value si, au lieu de vendre ses titres directement, il les apporte à une holding soumise à l'IS qu'il contrôle, et que cette holding réinvestit au moins 60 % du produit de cession dans des activités économiques éligibles dans un délai de deux ans.
Ce régime est fréquemment utilisé dans les OBO et les cessions partielles. Il permet de ne pas payer l'impôt immédiatement et de réinvestir la totalité du produit de cession (impôt compris) dans de nouveaux actifs. L'imposition est reportée jusqu'à ce que la holding cède les titres réinvestis ou que les conditions du report cessent d'être respectées.
La mise en place de ce régime nécessite une structuration préalable, l'apport des titres à la holding doit intervenir avant la cession, pas après. Cette structuration doit être réalisée au minimum plusieurs mois avant l'opération pour être fiscalement valide. Un conseil fiscal spécialisé est indispensable.
Les erreurs fiscales les plus fréquentes
Ne pas avoir créé la holding en amont. Si le dirigeant détient ses titres en direct et les cède directement à l'investisseur, la plus-value est imposable immédiatement à la flat tax. Il est trop tard pour utiliser le 150-0 B ter après la signature de la cession.
Confondre holding patrimoniale et holding opérationnelle. Une holding créée pour détenir des titres de participation bénéficie du régime mère-fille sur les dividendes et de l'exonération partielle des plus-values sur les titres de participation. Ces avantages ne s'appliquent pas à toutes les configurations, la structure doit être validée par un conseil fiscal avant d'être mise en place.
Ne pas anticiper l'ISF/IFI. Si le patrimoine du dirigeant comprend des actifs immobiliers significatifs, l'augmentation de patrimoine résultant de la cession peut modifier son exposition à l'IFI. Ce point doit être analysé conjointement avec la stratégie fiscale globale.
Quand consulter le conseil fiscal
Le plus tôt possible, idéalement 12 à 24 mois avant l'opération envisagée. Les optimisations fiscales qui nécessitent une restructuration préalable (apport de titres, création de holding, transmission à titre gratuit) ont des délais incompressibles. Une optimisation identifiée le mois précédant le closing n'est généralement plus réalisable.
Le conseil fiscal pour une opération de haut de bilan n'est pas un généraliste. C'est un avocat ou un expert-comptable spécialisé en fiscalité des dirigeants et des opérations de cession. Votre expert-comptable habituel peut vous orienter vers le bon profil s'il n'a pas lui-même cette spécialisation.
Vous voulez évaluer votre situation avant de lancer un processus de levée ou de cession ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Ne pas réfléchir à la structure d'émission des nouvelles actions
- Ignorer la garantie de passif dans le contrat de cession
- Capital-transmission : OBO, LBO, LMBO, le guide pour les dirigeants
- Dette ou equity : quel financement choisir ?
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Négliger l'impact fiscal de la levée de fonds sur le dirigeant
Ce qu'un investisseur vérifie sur votre pipeline
Pendant la due diligence commerciale, l'investisseur ou ses conseils vont demander le détail du pipeline : liste des o pportunités, montant estimé, stade d'avancement, probabilité de closing, date de closing estimée. Ils vont ensuite croiser ces données avec votre historique de taux de transformation et vos cycles de vente réels.
Si votre pipeline présente un taux de transformation implicite de 80 % alors que votre historique montre 25 %, la crédibilité de vos projections s'effondre. Si vos opportunités « qualifiées » n'ont pas eu de contact commercial depuis 6 mois, elles ne sont pas qualifiées.
Les formes de gonflement les plus fréquentes
L'agrégation de prospects froids. Un pipeline qui inclut tous les contacts entrants, toutes les demandes de démos non suivies et tous les leads issus de formulaires web non qualifiés n'est pas un pipeline commercial, c'est une liste de contacts. Un pipeline sérieux ne contient que les opportunités avec lesquelles un échange commercial réel a eu lieu dans les 90 derniers jours.
La probabilité uniforme. Quand toutes les opportunités du pipeline ont la même probabilité de closing (souvent 50 % ou 70 %), c'est un signal que les probabilités n'ont pas été réfléchies, elles ont été assignées pour atteindre un total qui supporte les projections. Un pipeline crédible a une distribution de probabilités réaliste : quelques opportunités à 80-90 % near-closing, une majorité à 20-40 % en cours de qualification, et des prospects à 5-10 % en phase d'identification.
Les montants surestimés. Des opportunités présentées au montant maximal du contrat potentiel sans tenir compte de la probabilité de négociation, du scope réel attendu, ou des contraintes budgétaires connues du prospect.
Comment présenter un pipeline crédible
Appliquez une pondération par probabilité. Le pipeline pondéré, somme des montants multipliés par leur probabilité respective, est plus crédible qu'un total brut. Un pipeline brut de 3 M€ avec un pipeline pondéré de 800 K€ dit quelque chose de précis sur la qualité des opportunités.
Montrez la cohérence avec l'historique. Si votre taux de transformation pipeline vers closing est de 30 % sur les 3 dernières années, appliquez ce taux à votre pipeline actuel pour projeter le CA attendu. Cette cohérence avec l'historique est le meilleur argument de crédibilité.
Distinguez les typologies d'opportunités. Clients existants en renouvellement ou extension (probabilité élevée, cycle court), nouveaux clients en phase avancée (probabilité intermédiaire), nouveaux clients en phase de qualification (probabilité faible). Cette segmentation montre que vous comprenez votre propre cycle commercial.
Vous voulez évaluer la solidité commerciale de votre dossier avant de le présenter à des investisseurs ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Rédiger un business plan pour des investisseurs professionnels
- Ne pas préparer de réponse aux objections sur la taille du marché
- Présenter une équipe trop homogène dans le dossier de levée
- Les erreurs à éviter lors d'une levée de fonds
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Présenter un pipeline commercial irréaliste dans le mémorandum
Pourquoi la dépendance au dirigeant inquiète les investisseurs
Un fonds de private equity n'opère pas l'entreprise dans laquelle il investit. Il mise sur le management en place. Si ce management se résume à une seule personne, le risque est double : le risque d'accident (maladie, accident, décès) et le risque de départ volontaire (désaccord stratégique, épuisement, opportunité extérieure). Ces risques ne sont pas théoriques, ils se matérialisent régulièrement dans les portefeuilles des fonds.
Par ailleurs, la capacité de l'entreprise à continuer à performer pendant la due diligence, puis après le closing avec les obligations supplémentaires de gouvernance et de reporting, dépend d'une organisation qui peut fonctionner sans que le dirigeant soit présent à 100 %.
Ce que les investisseurs considèrent comme un numéro deux
Pas nécessairement un directeur général délégué avec ce titre formel. Ce que l'investisseur cherche : une personne identifiée qui maîtrise les fonctions commerciales ou opérationnelles critiques, qui a la confiance des équipes, qui connaît les clients importants, et qui peut prendre des décisions opérationnelles en l'absence du dirigeant.
Cette personne peut être un directeur commercial, un directeur des opérations, un DAF avec une vision d'ensemble, ou un associé opérationnel. Ce qui compte, c'est la réalité de la fonction, pas le titre.
Comment remédier au problème avant la levée
Identifiez la personne en interne qui a le plus de potentiel pour ce rôle et investissez dans son développement avant de lancer le processus. Donnez-lui davantage de responsabilités, mettez-la en contact avec les clients importants, impliquez-la dans les décisions stratégiques. Un numéro deux qui existe depuis 18 mois au moment de la levée est plus crédible qu'un numéro deux recruté la semaine précédant le roadshow.
Si personne en interne n'est en mesure de tenir ce rôle, envisagez un recrutement externe avant de lancer le processus. Un DAF expérimenté ou un directeur général délégué recruté 6 à 12 mois avant la levée renforce significativement le dossier. Ce recrutement peut être partiellement financé par la levée de fonds elle-même, mais il doit être lancé et bouclé avant, pas présenté comme un projet futur.
Si vous pensez que la dépendance à votre personne est un atout plutôt qu'un risque, reconsidérez. Un investisseur qui dépend entièrement de vous pour protéger son investissement va négocier des clauses de lock-up et de non-concurrence très contraignantes. La contrepartie de votre caractère indispensable, c'est votre liberté réduite après le closing.
Vous voulez évaluer la solidité organisationnelle de votre dossier ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Ne pas anticiper les effets de la saisonnalité sur les résultats
- Présenter des projections trop optimistes sans scénario dégradé
- Rédiger un business plan pour des investisseurs professionnels
- Les erreurs à éviter lors d'une levée de fonds
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Ne pas avoir de numéro deux identifié avant la levée de fonds
Ce que la garantie de passif couvre
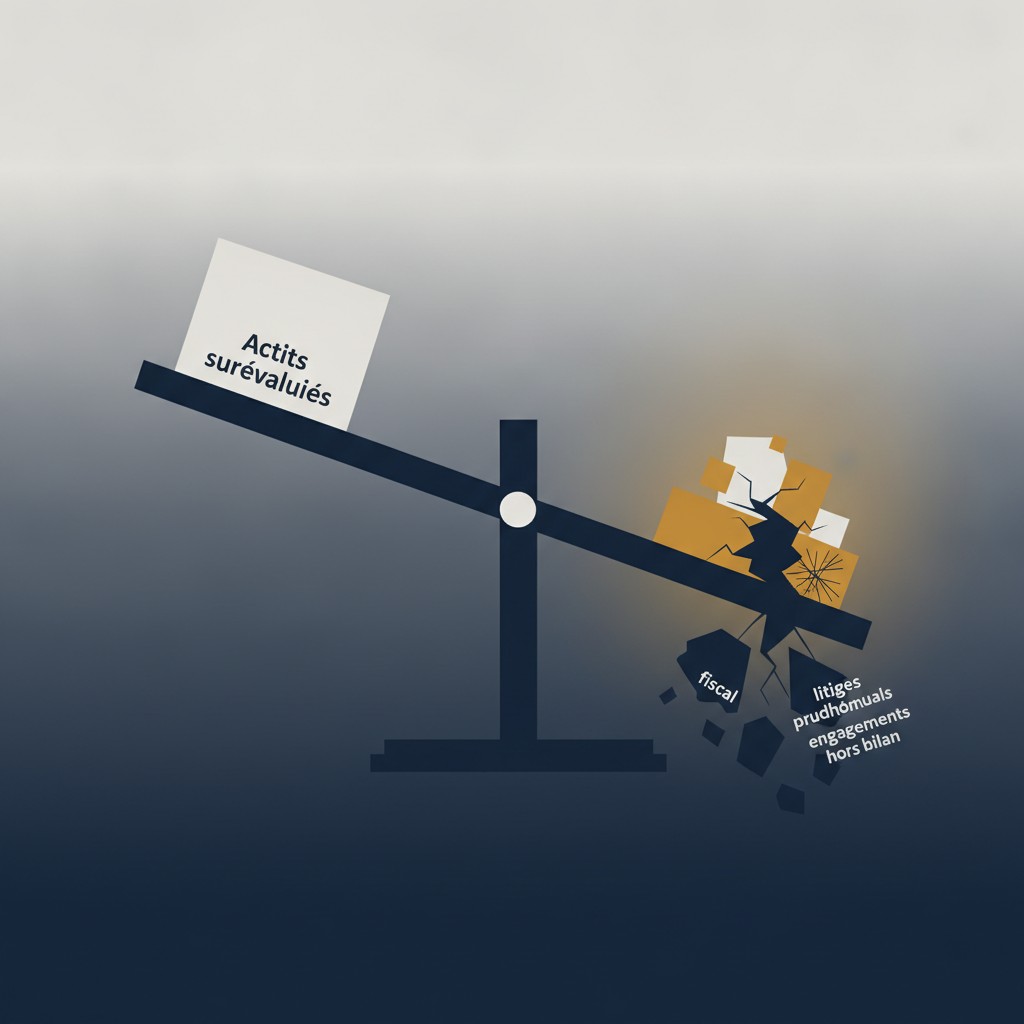
La garantie de passif couvre en principe tout écart entre ce qui a été déclaré pendant la due diligence et la réalité découverte ap rès le closing. Cela inclut les passifs fiscaux non provisionnés (redressements URSSAF, rappels de TVA, requalifications de contrats), les litiges prud'homaux non déclarés, les engagements hors bilan non mentionnés, les actifs surévalués (stock obsolète, créances irrécouvrables non provisionnées), et les garanties données à des tiers non déclarées.
La durée de la garantie est négociée dans le contrat. Elle est généralement de 3 ans pour les questions fiscales et sociales (durée de prescription), et de 18 à 24 mois pour les questions commerciales et opérationnelles. Pendant toute cette période, l'acheteur peut se retourner contre le vendeur si un problème couvert par la garantie se matérialise.
Les mécanismes de la garantie
Le montant garanti est plafonné, souvent entre 20 % et 100 % du prix de cession selon les négociations. En dessous d'un seuil de déclenchement (franchise), les petits sinistres ne sont pas couverts par la garantie. Au-dessus du plafond, le vendeur n'est plus responsable.
La garantie peut être sécurisée par plusieurs mécanismes : séquestre d'une partie du prix de cession pendant la durée de la garantie (l'acheteur ne verse pas la totalité du prix au closing), caution bancaire personnelle du vendeur, ou garantie à première demande. Chaque mécanisme a des implications différentes pour la disponibilité réelle du produit de cession pour le vendeur.
Les erreurs fréquentes sur la garantie de passif
Ne pas déclarer les problèmes connus. Taire un litige en cours, une procédure URSSAF, ou un engagement non provisionné dans l'espoir qu'il ne soit pas détecté est une stratégie à très haut risque. Si le problème est découvert après le closing, il tombe dans le périmètre de la garantie de passif. Si le vendeur a délibérément dissimulé l'information, la garantie peut être invoquée dans des conditions aggravées.
Ne pas négocier le plafond et les franchises. Les termes proposés initialement par l'acheteur sont en sa faveur. Le plafond de garantie à 100 % du prix de cession est la demande initiale standard, il est souvent négociable à 30 ou 50 %. La franchise minimum (en dessous de laquelle les sinistres ne sont pas couverts) protège le vendeur des petits sinistres répétitifs.
Ne pas prévoir la libération anticipée partielle. Si aucun sinistre n'est survenu après 12 mois, une libération partielle du séquestre peut être négociée. Beaucoup de vendeurs l'oublient dans la négociation et laissent des fonds bloqués inutilement pendant 3 ans.
Comment se protéger
Déclarez tout ce que vous savez avant la signature. Ce qui est déclaré dans les représentations et garanties échappe en principe à la garantie de passif, le vendeur ne peut pas être tenu responsable d'un risque qu'il a explicitement signalé. C'est le mécanisme de disclosure qui protège le vendeur honnête.
Faites-vous assister par un avocat M&A pour la négociation des termes de la garantie. C'est une négociation technique où chaque mot compte. Le plafond, la durée, les exclusions, les mécanismes de sécurisation, tout cela se négocie et peut faire une différence significative sur votre exposition réelle.
Vous êtes en phase de négociation d'une cession ou d'une levée de fonds et voulez être orienté vers les bons conseils ? Contactez Valtika.
Vous voulez préparer vos négociations avec une compréhension complète de la logique investisseur ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Négliger l'impact fiscal de la levée de fonds sur le dirigeant
- Ne pas réfléchir à la structure d'émission des nouvelles actions
- Structuration juridique avant une levée : holding, SAS, BSA, BSPCE
- Dette ou equity : quel financement choisir ?
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Ignorer la garantie de passif dans le contrat de cession
Pourquoi les investisseurs veulent voir l'équipe
Un fonds de private equity n'investit pas uniquement dans un business model, il investit dans une équipe. La capacité de l'équipe dirigeante à exécuter le plan de développement, à gérer les phases difficiles et à évoluer avec l'entreprise est un critère de décision central. Voir le dirigeant seul ne suffit pas à l'évaluer.
Par ailleurs, rencontrer plusieurs membres de l'équipe permet à l'investisseur de croiser les informations. Si le DAF et le PDG donnent des réponses cohérentes sur les mêmes questions financières, la crédibilité est renforcée. Si leurs réponses divergent, c'est un signal de désorganisation ou de manque de préparation.
Ce qu'un investisseur observe dans l'équipe
La complémentarité des profils. Un dirigeant fort sur la vision stratégique et le développement commercial, un DAF rigoureux sur les chiffres et les process, un directeur opérationnel ou technique solide sur l'exécution, cette complémentarité rassure sur la capacité de l'entreprise à fonctionner sans dépendre d'une seule personne.
La cohérence du discours. Les membres de l'équipe doivent avoir le même niveau de connaissance sur les chiffres clés, la stratégie, et les risques identifiés. Des réponses contradictoires sur des points factuels créent immédiatement de l'inquiétude.
La dynamique relationnelle. Comment l'équipe interagit pendant la réunion ? Est-ce que le PDG coupe la parole à ses collaborateurs ? Est-ce que les collaborateurs semblent à l'aise pour exprimer leur point de vue ? Ces signaux donnent un aperçu de la culture managériale.
Comment préparer l'équipe
Organisez des sessions de préparation avec les membres clés avant le roadshow. Revoyez ensemble les chiffres du business plan, les hypothèses clés, et les messages centraux du mémorandum. Chaque membre de l'équipe doit pouvoir répondre aux questions de sa fonction sans se retourner vers le PDG.
Simulez des réunions investisseurs avec l'ensemble de l'équipe. Votre leveur de fonds peut jouer le rôle de l'investisseur et poser les questions types. Ces simulations identifient les incohérences avant qu'elles apparaissent en vrai roadshow.
Définissez clairement qui répond à quoi. Les questions financières vont au DAF, les questions commerciales au directeur commercial, les questions techniques au CTO. Évitez les situations où tout le monde regarde le PDG pour toutes les réponses, ça confirme exactement la dépendance au dirigeant que l'investisseur cherchait à évaluer.
Informez suffisamment tôt les membres de l'équipe qui vont participer au roadshow. Ils ont besoin de temps pour se préparer et pour gérer leur agenda. Les faire intervenir à la dernière minute produit des interventions non préparées qui nuisent au dossier.
Vous cherchez à être accompagné dans la préparation de votre roadshow ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Négliger la gestion de son temps pendant la levée
- Ne pas tirer les leçons de ses processus de levée passés
- Se lancer dans une levée de fonds sans évaluer les alternatives
- Les étapes clés d'une levée de fonds avec Valtika
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Négliger la préparation de l'équipe dirigeante pour le roadshow
Pourquoi la liste des investisseurs approchés est un document critique
Sans liste précise des investisseurs présentés par le leveur, la tail clause peut potentiellemen t s'appliquer à n'importe quel investisseur avec lequel vous avez une conversation après la résiliation du mandat, y compris des investisseurs que vous connaissiez déjà avant le mandat ou que vous avez approchés vous-même en parallèle.
Des dirigeants ont payé des commissions de levée de fonds sur des investissements réalisés 18 mois après la fin du mandat, avec des investisseurs qu'ils pensaient hors périmètre, parce que le mandat ne précisait pas exactement quels contacts le leveur avait réellement établis.
Ce que le mandat doit préciser
Le périmètre de la tail clause doit être défini par une liste nominative d'investisseurs, pas par une formulation générale comme « tout investisseur présenté par le leveur ». Cette liste doit être constituée et remise au dirigeant à la résiliation du mandat, avec la preuve que chaque investisseur listé a bien eu un contact réel avec le leveur dans le cadre du mandat.
Définissez contractuellement ce qu'est un « investisseur présenté ». Une simple prise de contact email sans réponse est-elle suffisante ? Un échange téléphonique mais pas de réunion ? Un NDA signé mais pas de mémorandum envoyé ? Plus la définition est précise, moins il y a d'ambiguïté en cas de litige.
Définissez la durée de la tail clause. 12 mois est standard. 24 mois est long. Au-delà de 24 mois, négociez une réduction ou une sortie.
Comment gérer la liste en pratique
Demandez à votre leveur de vous transmettre un rapport d'activité mensuel pendant le mandat listant les investisseurs approchés et le statut des échanges. Ce document, accumulé sur la durée du mandat, constitue la base de la liste finale au moment de la résiliation.
À la résiliation du mandat, exigez que le leveur vous remette une liste nominative et datée des investisseurs avec qui il y a eu un contact substantiel (au minimum un échange avec un document transmis). C'est sur cette liste, et uniquement cette liste, que la tail clause doit s'appliquer.
Si la liste est contestée, le leveur prétend avoir présenté le dossier à un investisseur que vous avez approché vous-même, la charge de la preuve doit reposer sur le leveur. Documentez vos propres approches investisseurs pendant le mandat pour être en mesure de prouver que certains contacts étaient antérieurs au mandat ou initiés par vous directement.
Vous préparez la sélection d'un leveur de fonds et voulez être accompagné dans la rédaction du mandat ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Leveur de fonds, banquier d'affaires ou avocat : qui fait quoi ?
- Sous-estimer le rôle de l'avocat M&A dans une levée de fonds
- Choisir son leveur de fonds sur la seule réputation du cabinet
- Comment fonctionne Valtika
- Tous nos articles de la rubrique Préparer son dossier
- Détails
- Écrit par : Yannick TAES
- Catégorie : Préparer son dossier
Lire la suite : Ne pas formaliser la liste des investisseurs approchés