
Ce qu'une cap table contient
Une cap table recense, pour chaque actionnaire ou détenteur de droits sur le capital :
Le nombre de titres détenus et leur nature (actions ordinaires, actions de préférence, BSA, BSPCE, OCA)
Le prix d'acquisition ou de souscription
Le pourcentage de détention sur une base fully diluted
Les droits attachés à chaque catégorie de titres
La base fully diluted inclut tous les titres existants et tous les titres potentiels, c'est-à-dire les actions qui seraient créées si tous les BSA, BSPCE et OCA en circulation étaient exercés ou convertis. C'est sur cette base que les pourcentages de dilution sont calculés.
Exemple de cap table pré-levée
Prenons une PME avec le capital suivant avant levée :
Fondateur A : 600 actions, 60 %
Fondateur B : 300 actions, 30 %
Salarié clé (BSPCE) : droits sur 100 actions potentielles, 10 % fully diluted
Total fully diluted : 1 000 actions équivalentes
Valorisation pré-money retenue : 6 M€. Montant levé : 2 M€. Valorisation post-money : 8 M€.
L'investisseur souscrit à 2/8 = 25 % du capital post-money. Pour obtenir 25 % sur une base fully diluted de 1 000 actions, il faut créer 333 nouvelles actions (1 000 x 25/75 = 333).
Cap table post-levée :
Fondateur A : 600/1 333 = 45 %
Fondateur B : 300/1 333 = 22,5 %
Salarié clé : 100/1 333 = 7,5 %
Investisseur : 333/1 333 = 25 %
Les fondateurs passent de 90 % à 67,5 % du capital fully diluted. C'est le coût de la dilution sur 2 M€ levés à 6 M€ pré-money.
Les instruments qui compliquent la cap table
Les actions ordinaires sont simples. Le reste l'est moins.
Les actions de préférence donnent à leur détenteur des droits spécifiques qui ne figurent pas dans la cap table brute mais en modifient profondément la logique économique : liquidité préférentielle (l'investisseur récupère sa mise en priorité avant les autres en cas de cession), dividende préférentiel, ou droits de vote supérieurs.
Les OCA (obligations convertibles en actions) sont de la dette qui devient du capital sous certaines conditions. Elles apparaissent dans la cap table fully diluted mais ne diluent pas tant qu'elles ne sont pas converties. En cas de conversion, le prix et le nombre d'actions générées dépendent des modalités négociées à l'émission.
Les BSA et BSPCE sont des options donnant le droit de souscrire à des actions à un prix fixé à l'avance. Ils figurent dans la cap table fully diluted mais ne sont exercés que si le prix d'exercice est inférieur à la valeur de marché au moment de l'exercice.
La clause d'antidilution
La clause d'antidilution protège l'investisseur si un tour de financement ultérieur est réalisé à une valorisation inférieure à celle de son entrée (down round). Elle prend deux formes principales.
Le full ratchet : l'investisseur voit son prix d'entrée ajusté au prix du nouveau tour, quelle que soit la taille de ce tour. C'est la forme la plus protectrice pour l'investisseur, et la plus dilutive pour les fondateurs. Elle est rare sur le marché français PME mais existe dans certains deals en difficulté.
Le broad-based weighted average : le prix d'entrée de l'investisseur est ajusté en fonction d'une moyenne pondérée tenant compte du montant du down round par rapport au capital total. C'est la forme standard sur le marché. Elle protège l'investisseur sans détruire les fondateurs.
Si votre term sheet contient une clause d'antidilution, faites-la analyser par un avocat avant de signer. Les effets sur la cap table d'un down round peuvent être très significatifs selon la formule retenue.
Le pool de management
Un investisseur demande souvent la création d'un pool de BSA ou BSPCE pour les futurs recrutements clés, entre 5 % et 15 % du capital fully diluted selon la maturité de l'entreprise. Ce pool dilue les fondateurs et l'investisseur, mais il est généralement créé pré-closing, ce qui signifie qu'il dilue les fondateurs avant l'entrée de l'investisseur.
La question du moment de création du pool (pré ou post-money) et de sa taille est un point de négociation standard. Comprenez son impact sur votre pourcentage final avant d'accepter.
Comment préparer votre cap table avant une levée
Nettoyez les irrégularités. Un actionnaire sorti sans rachat formel de ses titres, des BSPCE émis sans assemblée générale, des promesses d'actions non documentées, tout ça doit être régularisé avant d'entrer en due diligence. Découvrir ces points pendant le processus coûte du temps et de la crédibilité.
Créez une version fully diluted à jour. Listez tous les titres existants et tous les droits potentiels sur le capital. C'est ce document que l'investisseur et son avocat vont auditer.
Simulez plusieurs scénarios de levée. Faites tourner les chiffres pour différentes valorisations et différents montants levés. Connaître votre pourcentage post-money dans chaque scénario avant la négociation est un avantage concret.
Vous voulez simuler l'impact d'une levée sur votre cap table ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Valorisation : les pièges qui font échouer une levée de fonds
- Confondre chiffre d'affaires et valeur d'entreprise
- Sous-dimensionner le montant levé par rapport à son plan
- Lever des fonds selon son chiffre d'affaires
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Cap table et dilution : comprendre sa table de capitalisation
Les grandes catégories du private equity
Le capital-investissement n'est pas un marché homogène. Il se découpe en segments distincts selon le stade de développement de l'entreprise financée.
Le capital-amorçage finance les projets en phase de création, avant même que le produit soit commercialisé. Les tickets sont faibles, le risque est maximal, les investisseurs sont des business angels ou des fonds spécialisés comme Bpifrance ou des fonds d'amorçage régionaux. Ce segment est hors périmètre pour une PME établie.
Le capital-risque (venture capital) finance les startups à fort potentiel de croissance, généralement en phase de lancement commercial ou d'accélération. Les entreprises ne sont pas encore rentables mais ont une traction et un modèle validé. Tickets typiques : 500 K€ à 10 M€ par tour.
Le capital-développement finance des PME et ETI rentables qui veulent accélérer leur croissance, développement commercial, croissance externe, internationalisation. C'est le segment central pour une PME qui dégage de l'EBITDA et cherche à franchir un cap. Tickets typiques : 2 à 30 M€.
Le capital-transmission finance les changements de propriété, LBO, OBO, LMBO. L'investisseur acquiert une participation significative ou majoritaire, souvent avec un effet de levier par endettement. C'est le segment le plus actif en volume en France.
Le capital-retournement finance des entreprises en difficulté avec un plan de restructuration crédible. Segment spécialisé avec une logique et des acteurs distincts.
Comment fonctionne un fonds de private equity
Un fonds de private equity lève des capitaux auprès d'investisseurs institutionnels, compagnies d'assurance, caisses de retraite, fonds souverains, family offices, banques, et les déploie dans des participations en entreprises non cotées sur une période définie.
La structure juridique standard est le FPCI (Fonds Professionnel de Capital Investissement) en France, ou le LP/GP (Limited Partnership / General Partnership) dans les structures anglaises ou luxembourgeoises. Les investisseurs du fonds (Limited Partners) apportent le capital, l'équipe de gestion (General Partner) prend les décisions d'investissement et perçoit une rémunération sous deux formes : un management fee annuel (en général 1,5 % à 2 % du capital engagé) et un carried interest (environ 20 % des plus-values au-delà d'un rendement minimal appelé hurdle rate, généralement 8 %).
La durée de vie d'un fonds est fixe : en général 10 ans, avec une période d'investissement de 5 ans et une période de désinvestissement de 5 ans. Cette contrainte temporelle est structurante : le fonds doit sortir de ses participations dans un délai défini, quelle que soit la conjoncture. C'est pourquoi la stratégie de sortie est un sujet clé dès l'entrée au capital.
La thèse d'investissement : pourquoi tous les fonds ne sont pas interchangeables
Chaque fonds a une thèse d'investissement qui définit les types d'entreprises qu'il cible. Ces critères varient selon le secteur, la taille, la géographie, le stade de développement et le type d'opération. Approcher un fonds dont la thèse ne correspond pas à votre profil est une perte de temps pour tout le monde.
Les critères à vérifier avant d'approcher un fonds : ticket minimum et maximum, secteurs investis et secteurs exclus (certains fonds excluent systématiquement l'immobilier, la distribution, les activités réglementées), zone géographique (fonds régionaux vs nationaux vs européens), type d'opération (minoritaire / majoritaire / transmission), stade de développement, niveau de rentabilité exigé.
Ces informations sont généralement disponibles sur le site des fonds ou dans les bases de données comme France Invest. Votre leveur de fonds doit vous présenter une liste de cibles pré-qualifiées sur ces critères, pas un fichier de 200 fonds indifférenciés.
Le processus de décision d'un fonds
Comprendre comment un fonds décide permet d'adapter sa communication et de gérer les délais avec réalisme.
Le premier contact est une présentation courte, teaser ou pitch deck, qui permet au chargé d'affaires d'évaluer si le dossier entre dans la thèse. Cette étape peut prendre de quelques jours à quelques semaines selon la réactivité du fonds.
Si l'intérêt est confirmé, le fonds demande le mémorandum d'information complet et organise une première réunion avec le dirigeant. C'est l'étape du roadshow.
Après la réunion, le chargé d'affaires présente le dossier en comité d'investissement interne. Les décisions sont collégiales dans les fonds sérieux, un chargé d'affaires enthousiaste ne suffit pas si le comité n'est pas convaincu. Ce processus prend en général 2 à 6 semaines.
Si le comité valide, le fonds remet une lettre d'intention (LOI) décrivant les grandes lignes de l'investissement envisagé. La LOI est généralement non contraignante mais engage moralement les deux parties sur une période d'exclusivité pour la due diligence.
La due diligence dure entre 4 et 12 semaines selon la complexité du dossier. Elle couvre les aspects financiers, juridiques, commerciaux et opérationnels. À l'issue, le fonds confirme ou révise ses conditions.
Le closing intervient après la négociation et la signature du pacte d'actionnaires et des statuts modifiés. Les fonds sont versés à cette date.
Ce que les fonds valorisent vraiment
Au-delà des chiffres, les investisseurs en private equity évaluent trois choses.
La qualité du management. Un fonds minoritaire n'opère pas l'entreprise, il mise sur le dirigeant et son équipe. La compétence, l'intégrité et la capacité à exécuter un plan de développement ambitieux sont des critères décisifs. Un business plan brillant porté par un dirigeant qui inspire peu de confiance ne passe pas le comité.
La position concurrentielle. Le fonds cherche une entreprise avec un avantage défendable, technologie propriétaire, marque forte, relation client difficile à répliquer, position de leader sur un segment. Une entreprise interchangeable dans un secteur commoditisé est une entreprise risquée.
La visibilité sur la sortie. Le fonds doit pouvoir anticiper comment il va monétiser sa participation dans 5 à 7 ans. Les scénarios de sortie crédibles, cession industrielle à un acteur identifiable, LBO secondaire, croissance jusqu'à une taille permettant l'introduction en bourse, sont des arguments qui comptent dans le dossier.
Les principaux acteurs du capital-développement en France
Le marché compte plusieurs centaines de fonds actifs en France. Parmi les plus actifs sur le segment PME/ETI en capital-développement : Bpifrance (le plus actif en volume sur les petits tickets), les fonds régionaux (souvent co-investisseurs avec Bpifrance), Naxicap, Aquasourça, Idinvest (désormais Eurazeo PME), ACG Capital, Supernova Invest, et de nombreux fonds indépendants de taille plus réduite opérant sur des créneaux sectoriels.
La cartographie complète des fonds actifs par ticket et par secteur est un travail que votre leveur de fonds réalise en amont du processus. C'est une des valeurs ajoutées centrales de son mandat.
Vous voulez évaluer si votre profil correspond aux critères du capital-développement ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Mal cibler ses investisseurs : le piège qui coûte le plus de temps
- Fonds de private equity : comment ils choisissent leurs cibles
- Bpifrance et fonds régionaux : le financement public des PME
- Valtika pour les investisseurs
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Le private equity en France : fonctionnement, acteurs et processus
Le mécanisme de base du LBO
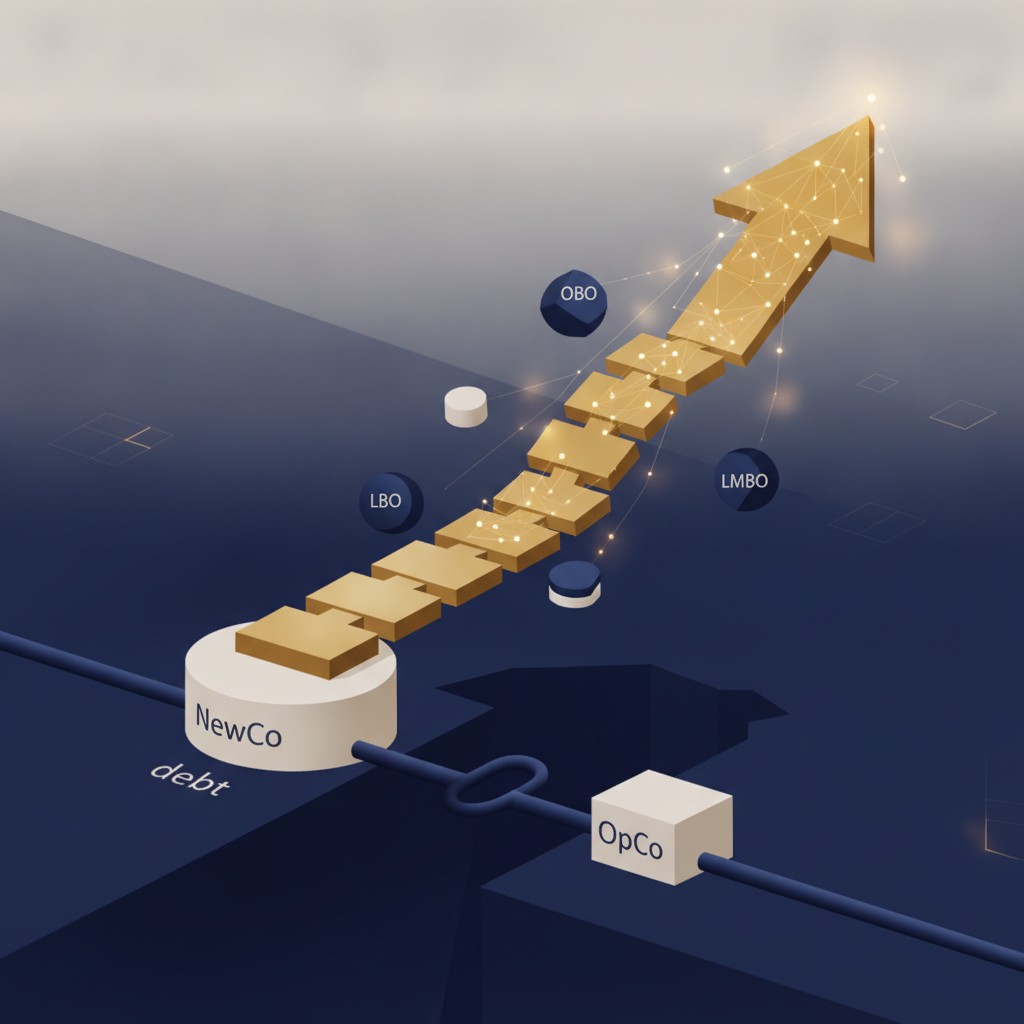
Le Leveraged Buy-Out (LBO) est une acquisition d'entreprise financée partiellement par de la dette. Le schéma standard fonctionne ainsi : u n investisseur crée une holding de reprise (NewCo), qui acquiert la société cible (OpCo) en finançant une partie du prix par des fonds propres apportés par l'investisseur, et une partie par de la dette bancaire (dette senior) souscrite par la holding. La dette est remboursée grâce aux dividendes remontés de l'OpCo vers la holding.
L'effet de levier permet à l'investisseur d'acquérir une entreprise plus grande que ce que ses fonds propres seuls lui permettraient, et d'amplifier le rendement de son investissement si l'entreprise performe. En contrepartie, la dette crée une pression sur les cash-flows de l'entreprise opérationnelle.
Le ratio dette/fonds propres varie selon les conditions de marché et le profil de l'entreprise. Sur le segment PME, le levier est généralement modéré : entre 1x et 3x l'EBITDA en dette senior, contre 4x à 6x sur les opérations de grande taille.
Le LBO classique : cession totale ou majoritaire
Dans un LBO classique, le dirigeant-actionnaire cède la majorité ou la totalité de son capital à l'investisseur. C'est le schéma de la transmission pure : le dirigeant sort, partiellement ou totalement, et l'investisseur entre avec une perspective de revente dans 5 à 7 ans.
Le dirigeant peut être invité à réinvestir une partie du produit de cession dans la holding de reprise (management package), ce qui l'aligne sur la performance future et peut générer un second gain significatif à la sortie. Ce réinvestissement est généralement compris entre 5 % et 15 % du produit de cession.
Le LBO classique convient aux dirigeants qui souhaitent monétiser leur patrimoine, préparer leur succession, ou passer la main tout en restant opérationnels sur une période de transition définie.
L'OBO : Owner Buy-Out
L'OBO est une variante du LBO où le dirigeant-actionnaire est à la fois cédant et acquéreur. Il vend une partie de son capital à un investisseur via la holding de reprise, et réinvestit dans cette même holding pour rester actionnaire de l'ensemble.
Le résultat : le dirigeant cède une partie de son capital (et sécurise une première liquidité), reste aux commandes de l'entreprise opérationnelle, et bénéficie d'un second upside si l'entreprise est revendue à une valorisation supérieure à l'entrée.
L'OBO est particulièrement adapté aux dirigeants qui ont concentré la quasi-totalité de leur patrimoine dans leur entreprise, souhaitent diversifier sans céder le contrôle, veulent accélérer le développement avec le soutien d'un investisseur, et envisagent une cession totale dans 5 à 7 ans après avoir fait croître la valeur.
Le montage typique d'un OBO : le dirigeant vend 60 % du capital à l'investisseur via la holding, et conserve 40 % directement dans l'OpCo ou réinvestit dans la holding. La valorisation d'entrée est négociée, la holding s'endette pour financer le rachat des 60 %, et l'entreprise opérationnelle rembourse la dette via ses cash-flows.
Le LMBO : leveraged management buy-out
Le LMBO est une opération où c'est l'équipe de management de l'entreprise, pas un repreneur externe, qui acquiert le contrôle, avec le soutien d'un investisseur financier. Le management apporte les fonds propres qu'il peut, l'investisseur complète, et la dette finance le reste.
Ce schéma est fréquent dans les transmissions où le dirigeant veut céder à son équipe mais où l'équipe n'a pas la capacité financière d'acquérir seule. Il permet une transmission à des personnes qui connaissent l'entreprise, ce qui réduit le risque opérationnel et facilite la continuité.
La négociation entre le management et l'investisseur porte sur la répartition du capital de la holding, les conditions du management package, et la gouvernance post-opération.
La structure de financement d'un LBO PME
Le financement d'un LBO se décompose en plusieurs couches.
La dette senior est la tranche principale, fournie par une ou plusieurs banques. Elle est remboursée en priorité, est garantie sur les actifs ou les cash-flows de l'entreprise, et coûte entre 4 % et 7 % selon les conditions de marché actuelles. Elle représente en général 40 % à 60 % du prix d'acquisition sur le segment PME.
La dette mezzanine ou unitranche est une tranche subordonnée, remboursée après la dette senior. Elle est plus coûteuse (8 % à 12 %) et peut inclure des instruments convertibles. Sur le segment PME, l'unitranche, une tranche unique qui combine senior et mezzanine, est de plus en plus fréquente, proposée par des fonds de dette spécialisés.
Les fonds propres de l'investisseur complètent le financement. Leur part varie selon le niveau de levier accepté par les banques, lui-même conditionné par la stabilité et la visibilité des cash-flows de l'entreprise.
La valorisation dans une opération de transmission
La valorisation dans un LBO est déterminée par la capacité de la holding à rembourser la dette grâce aux cash-flows de l'OpCo. Le prix maximum qu'un investisseur peut payer est donc mécaniquement lié à l'EBITDA de l'entreprise et à la dette que les banques acceptent de financer.
Un investisseur LBO calcule son prix d'achat en simulant le rendement de son investissement à la sortie (TRI cible : 20 % à 25 % sur 5 ans). Ce calcul intègre le prix d'entrée, les hypothèses de croissance de l'EBITDA, le multiple de sortie, et le remboursement de la dette pendant la période de détention.
Ce TRI cible explique pourquoi les investisseurs LBO sont très sensibles à la croissance de l'EBITDA post-acquisition et à la crédibilité du business plan.
Ce que le dirigeant doit négocier
Le management package définit les conditions dans lesquelles les managers associés à l'opération peuvent générer un upside à la sortie. Il prend généralement la forme de BSA (Bons de Souscription d'Actions) dans la holding, exerçables si certains objectifs de performance sont atteints. Les niveaux de déclenchement (hurdle), les conditions d'exercice et la fiscalité applicable méritent une analyse approfondie avec un avocat fiscaliste avant signature.
Les clauses de gouvernance, droits de veto de l'investisseur, composition du conseil, reporting obligatoire, autorisations préalables pour certaines décisions, doivent être négociées avec soin. Elles définissent la latitude opérationnelle du dirigeant pendant la période de détention.
La clause de drag-along donne à l'investisseur le droit de forcer la cession de la totalité du capital si un acheteur se présente pour l'ensemble. Elle est standard dans les LBO. Vérifiez les conditions de déclenchement et les protections du management dans ce scénario.
Vous dirigez une PME rentable et envisagez une opération de transmission ? Accédez au diagnostic Valtika pour évaluer les options adaptées à votre situation.
Pour aller plus loin
- Négliger l'impact fiscal de la levée de fonds sur le dirigeant
- Ignorer la garantie de passif dans le contrat de cession
- Ne pas simuler la répartition du produit de cession
- Structurer une opération de capital avec Valtika
- Financer la reprise d'une entreprise
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Capital-transmission : OBO, LBO, LMBO, le guide pour les dirigeants
Vous devez vous engager dans un processus de levée de fonds ? Pas de panique, le processus est relativement simple, surtout si vous êtes accompagné par un leveur de fonds qu i saura vous guider et vous baliser le terrain. Néanmoins, si vous souhaitez y aller seul, voici les étapes à suivre, qui seront en fonction de la taille du deal et de son importance, plus ou moins respectées. En effet, les due diligences entre une startup en amorçage et une entreprise qui génère déjà quelques millions vont varier quelque peu.
Étape 1 : la décision stratégique (semaines 1-2)
Avant toute chose, la question à trancher : pourquoi lever des fonds, pourquoi maintenant, et sous quelle forme. Fonds propres ou dette ? Minoritaire ou majoritaire ? Capital-développement ou transmission ?
Ces choix conditionnent tout le reste : le type d'investisseurs ciblés, la valorisation attendue, la gouvernance post-levée. Les décider en cours de processus génère des incohérences qui se voient dans le dossier et fragilisent la crédibilité du dirigeant face aux investisseurs.
C'est aussi le moment de vérifier que les conditions de base sont réunies : comptes certifiés, actionnariat régulier, capacité du dirigeant à mobiliser 20 à 40 % de son temps pendant les 9 mois suivants.
Étape 2 : la sélection du leveur de fonds (semaines 2-6)
Le choix du leveur est une décision structurante. Un bon leveur apporte un réseau qualifié, une connaissance des conditions de marché, et une capacité à présenter le dossier dans les bons termes aux bons interlocuteurs. Un mauvais leveur gaspille 6 mois et laisse une trace dans le marché.
Rencontrez au minimum trois cabinets. Comparez leur track record sectoriel, l'équipe dédiée, la structure du mandat, et leur vision du dossier.
Le mandat est signé à la fin de cette étape. Il fixe la durée, la rémunération, l'exclusivité, la définition du succès et la tail clause.
Étape 3 : la préparation des documents (semaines 4-10)
C'est la phase la plus intensive pour le dirigeant et son équipe. Les documents à produire :
Le mémorandum d'information : le document central de la levée. Il décrit l'entreprise, son marché, son modèle économique, ses performances historiques, son équipe, et son plan de développement. Il fait généralement entre 30 et 60 pages. Il sera lu par tous les investisseurs approchés après signature du NDA.
Le business plan financier : projections sur 5 ans avec hypothèses documentées, compte de résultat, bilan, tableau de flux de trésorerie. Les hypothèses doivent être défendables et cohérentes avec l'historique.
La présentation executive (pitch deck) : version synthétique de 15 à 20 slides pour les premiers contacts investisseurs.
La data room : l'ensemble des documents juridiques, financiers, commerciaux et RH que les investisseurs examineront en due diligence.
Ces documents sont préparés conjointement avec le leveur de fonds. Ils sont révisés autant de fois que nécessaire avant d'être présentés aux investisseurs.
Étape 4 : le ciblage et l'approche investisseurs (semaines 8-14)
Le leveur construit une liste de cibles qualifiées : fonds, family offices, investisseurs industriels; filtrés sur leur thèse d'investissement, leur ticket habituel, leur secteur, leur horizon de sortie. Une liste de 20 à 40 investisseurs bien ciblés est plus efficace qu'une liste de 200 contacts indifférenciés.
L'approche se fait en plusieurs temps. Un teaser anonymisé est envoyé en premier contact. Les investisseurs intéressés signent un NDA et reçoivent le mémorandum complet. Ceux qui souhaitent aller plus loin sont invités au roadshow.
Cette phase prend entre 4 et 8 semaines selon la réactivité des investisseurs et la taille de la liste.
Étape 5 : le roadshow (semaines 12-20)
Le roadshow est la série de réunions entre le dirigeant et les investisseurs qualifiés. Chaque réunion dure entre 1h30 et 3h. Le dirigeant présente son entreprise, répond aux questions, évalue l'adéquation avec l'investisseur.
C'est la phase la plus chronophage. Un roadshow actif représente 2 à 5 réunions par semaine pendant 6 à 10 semaines. Le dirigeant doit continuer à gérer l'entreprise en parallèle. C'est un exercice d'équilibre qui nécessite que l'équipe soit solide.
À l'issue du roadshow, une sélection s'opère naturellement. Certains investisseurs se désistent, d'autres expriment un intérêt ferme. Le leveur orchestre ce processus pour maintenir une dynamique compétitive entre les candidats.
Étape 6 : lettres d'intention et due diligence (semaines 18-28)
Les investisseurs sérieux remettent une lettre d'intention (LOI) décrivant les grandes lignes de leur proposition : valorisation indicative, montant envisagé, type d'instrument, conditions suspensives, demande d'exclusivité pour la due diligence.
Le dirigeant sélectionne en général 1 à 2 LOI pour entrer en due diligence. L'exclusivité accordée à l'investisseur retenu dure en général 4 à 8 semaines.
La due diligence est l'audit complet du dossier par les conseils de l'investisseur : due diligence financière (cabinet d'audit), juridique (avocat M&A), commerciale (parfois un cabinet de conseil stratégique). Chaque point soulevé génère des questions auxquelles le dirigeant et ses conseils doivent répondre rapidement.
C'est la phase où les problèmes cachés remontent. Un dossier bien préparé en amont passe la due diligence sans surprise majeure. Un dossier avec des fragilités non anticipées voit la valorisation baisser ou le closing échouer.
Étape 7 : négociation finale et closing (semaines 26-36)
La term sheet finale est négociée sur la base des résultats de la due diligence. Si des points négatifs ont émergé, l'investisseur peut demander des ajustements de prix, des garanties supplémentaires, ou des clauses de protection renforcées.
L'avocat M&A du dirigeant rédige et négocie le pacte d'actionnaires et les statuts modifiés. C'est un travail technique qui prend entre 3 et 6 semaines selon la complexité de l'opération.
Le closing est la signature simultanée de tous les documents et le versement des fonds. C'est la fin du processus et le début de la relation avec le nouvel actionnaire.
Ce qui allonge les délais
Les data rooms incomplètes obligent à des allers-retours qui retardent la due diligence de plusieurs semaines. Les désaccords sur la valorisation en fin de processus, quand changer d'investisseur n'est plus possible, affaiblissent la position du dirigeant. Les problèmes juridiques découverts en due diligence, actionnariat irrégulier, litiges non provisionnés, bloquent parfois le closing pendant des mois.
La règle est simple : tout ce qui peut être anticipé doit l'être avant de lancer le processus.
Vous voulez évaluer votre niveau de préparation avant de démarrer ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Êtes-vous prêt à lever des fonds ? 10 signaux pour le savoir
- Guide complet de la levée de fonds pour les PME françaises
- Préparer et conduire un roadshow investisseurs
- Les étapes clés d'une levée de fonds avec Valtika
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
La valorisation pré-money
C'est le point de départ de toute la term sheet. La valorisation pré-money est la valeur de l'entreprise avant l'entrée des fonds. Elle détermine le pourcentage de dilution pour un montant levé donné.
Exemple : valorisation pré-money de 8 M€, montant levé de 2 M€. Valorisation post-money : 10 M€. L'investisseur détient 2/10 = 20 % du capital.
Ce qui se négocie : la valorisation elle-même, et la base de calcul (fully diluted ou non, pool de management inclus ou non dans la base pré-money). Un pool de management créé pré-closing dilue les fondateurs avant l'entrée de l'investisseur, ce qui revient à lui donner un pourcentage plus élevé pour le même prix. Vérifiez si le pool est pré ou post-money dans la term sheet.
Le type d'instrument
La term sheet précise si l'investisseur souscrit à des actions ordinaires, des actions de préférence, des OCA (obligations convertibles), ou une combinaison. Ce choix a des conséquences fiscales et économiques significatives.
Les actions ordinaires donnent les mêmes droits à tous les actionnaires, simple, clair, aligné. Les actions de préférence peuvent donner à l'investisseur des droits économiques supérieurs aux fondateurs en cas de cession ou liquidation. Les OCA reportent la dilution et la question de la valorisation à la date de conversion, utile en phase d'incertitude, mais source de complexité.
Sur le marché PME/ETI en capital-développement, les actions ordinaires avec un pacte d'actionnaires bien négocié sont la structure la plus fréquente et la plus saine.
La liquidité préférentielle
La liquidité préférentielle (liquidation preference) est la clause par laquelle l'investisseur s'assure de récupérer sa mise, voire un multiple de sa mise, en priorité sur les autres actionnaires en cas de cession de l'entreprise ou de liquidation.
Elle prend deux formes principales.
La liquidité préférentielle non participante : l'investisseur récupère sa mise en priorité, puis les fondateurs se partagent le reste. Si le prix de cession est suffisamment élevé, l'investisseur renonce à sa préférence et participe au pro rata comme un actionnaire ordinaire.
La liquidité préférentielle participante : l'investisseur récupère sa mise en priorité ET participe ensuite au partage du reste au pro rata. C'est la forme la plus défavorable pour les fondateurs.
Exemple concret : investisseur entre à 2 M€ pour 20 % du capital. L'entreprise est cédée 6 M€. Sans liquidité préférentielle, l'investisseur touche 20 % x 6 M€ = 1,2 M€. Avec une liquidité préférentielle 1x non participante, il touche 2 M€ (sa mise) et les fondateurs se partagent 4 M€. Avec une liquidité préférentielle 1x participante, il touche 2 M€ + 20 % x 4 M€ = 2,8 M€.
L'impact est significatif sur les petites sorties. Sur une grande sortie, la liquidité préférentielle devient moins pénalisante car l'investisseur choisit de participer au pro rata si c'est plus avantageux.
Ce qui se négocie : le multiple (1x est standard, 2x ou 3x est agressif), le caractère participant ou non participant, et les conditions dans lesquelles la préférence s'applique ou s'éteint.
La clause d'antidilution
L'antidilution protège l'investisseur si un tour ultérieur est réalisé à une valorisation inférieure à la sienne (down round). Il existe deux formes.
Le full ratchet : le prix d'entrée de l'investisseur est ajusté au prix du down round, quelle que soit sa taille. Très protecteur pour l'investisseur, très dilutif pour les fondateurs. Rare sur le marché français PME mais à surveiller.
Le broad-based weighted average : le prix est ajusté selon une moyenne pondérée tenant compte du montant levé dans le down round par rapport au capital total. C'est le standard de marché. Il protège l'investisseur sans détruire les fondateurs.
Si la term sheet contient un full ratchet, c'est un point à négocier. Si elle contient un broad-based weighted average, c'est acceptable.
Les droits de gouvernance
Les droits de gouvernance définissent la place de l'investisseur dans les décisions de l'entreprise. Les points clés à examiner :
Le siège au conseil : combien de sièges l'investisseur obtient-il ? A-t-il un droit de veto au conseil ou seulement une voix consultative ?
Les décisions réservées : la liste des décisions qui nécessitent l'accord préalable de l'investisseur. Cette liste peut être courte (cessions d'actifs, émissions de nouvelles actions, endettement au-delà d'un seuil) ou longue (toute décision stratégique, recrutement des cadres clés, modification du business plan). Une liste longue réduit la latitude opérationnelle du dirigeant de façon significative.
Le droit d'information : fréquence et format du reporting obligatoire. Un reporting mensuel avec un certain niveau de détail est standard. Un reporting hebdomadaire est intrusif.
Le drag-along
Le drag-along (droit d'entraînement) donne à l'investisseur, ou aux actionnaires majoritaires, le droit de forcer l'ensemble des actionnaires à céder leurs titres si un acheteur se présente pour la totalité du capital.
C'est une clause standard dans tous les pactes d'actionnaires. Elle est nécessaire pour éviter qu'un actionnaire minoritaire bloque une cession attractive pour tout le monde. Ce qui doit être négocié : le seuil de déclenchement (prix minimum en dessous duquel le drag-along ne s'applique pas), les conditions d'exercice, et les protections du management dans ce scénario.
Le tag-along
Le tag-along (droit de suite) est la contrepartie du drag-along côté fondateurs. Si l'investisseur cède sa participation à un tiers, les fondateurs ont le droit de céder leurs titres aux mêmes conditions. Il protège les fondateurs contre un changement d'actionnaire qu'ils n'auraient pas choisi.
C'est également une clause standard. Vérifiez qu'elle couvre bien tous les actionnaires, pas seulement certains.
Le ratchet de management
Le ratchet est un mécanisme qui permet au management d'obtenir des actions supplémentaires si des objectifs de performance sont atteints à la sortie. Il peut prendre la forme de BSA dans la holding dont le prix d'exercice diminue si le TRI de l'investisseur dépasse certains seuils.
C'est un point de négociation clé pour les managers qui réinvestissent dans une opération de transmission. Les niveaux de déclenchement, les conditions d'exercice et la fiscalité applicable (plus-value ou salaire selon la structure) méritent une analyse approfondie avec un avocat fiscaliste.
Ce que la term sheet ne dit pas
La term sheet résume les grandes lignes. Elle ne détaille pas toutes les protections de l'investisseur qui figureront dans le pacte définitif. C'est pourquoi il ne faut pas signer une term sheet sans avoir un avocat M&A qui lit entre les lignes et identifie ce qui manque ou ce qui est ambigu.
Une term sheet bien négociée prend entre 1 et 3 semaines. C'est du temps bien investi.
Vous avez reçu une term sheet et voulez comprendre ce qu'elle implique ? Contactez Valtika pour être mis en relation avec les bons conseils.
Vous voulez structurer un OBO qui préserve votre alignement d'intérêts avec l'investisseur ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Gouvernance et reporting : ce qu'attend un investisseur
- Accepter une term sheet sans en comprendre toutes les clauses
- Ne pas anticiper les droits de préemption des actionnaires
- Les erreurs à éviter lors d'une levée de fonds
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Décrypter une term sheet : les clauses qui comptent vraiment
Qui conduit la due diligence
L'investisseur mandate des conseils externes spécialisés pour chaque volet de l'audit. En général : un cabinet d'audit ou d'expertise comp table pour la due diligence financière, un cabinet d'avocats M&A pour la due diligence juridique, parfois un cabinet de conseil stratégique pour la due diligence commerciale sur des dossiers complexes ou des marchés de niche.
Ces conseils travaillent pour l'investisseur, pas pour vous. Ils cherchent les points faibles du dossier, pas à le présenter sous son meilleur jour. C'est leur rôle. Comprendre leur logique permet de préparer les bonnes réponses.
La due diligence financière
C'est le volet le plus approfondi sur la plupart des dossiers PME. L'auditeur financier va vérifier que les chiffres présentés dans le mémorandum correspondent à la réalité des comptes, que les retraitements d'EBITDA sont justifiés, que le BFR est stable et normatif, que les projections du business plan sont cohérentes avec l'historique.
Les points d'attention fréquents : les retraitements de rémunération dirigeant non conformes au marché, les charges non récurrentes présentées comme telles sans documentation suffisante, les variations de BFR qui masquent un allongement des délais clients, les engagements hors bilan non mentionnés (garanties données, contrats avec clauses de changement de contrôle).
Préparez un mémo de retraitements détaillé avant l'ouverture de la due diligence. Chaque retraitement doit être justifié par un document, facture, contrat, PV d'assemblée. Un retraitement non documenté sera contesté.
La due diligence juridique
L'avocat de l'investisseur vérifie la régularité de l'actionnariat, la validité des contrats clés, l'absence de litiges cachés, et la solidité de la propriété intellectuelle.
Les points qui bloquent le plus souvent : un actionnaire sorti sans rachat formel de ses titres, des BSPCE émis sans décision d'assemblée régulière, des contrats clients sans signature formelle, des baux commerciaux avec des clauses de résiliation non identifiées, un litige prud'homal en cours non provisionné.
Faites un audit juridique interne avant de lancer le processus. Identifiez les irrégularités et régularisez-les. Découvrir un problème juridique pendant la due diligence coûte du temps et de la crédibilité. Le corriger en urgence sous la pression d'un investisseur coûte encore plus cher.
La due diligence commerciale
La due diligence commerciale vérifie la réalité du positionnement concurrentiel et la crédibilité des hypothèses de croissance. Elle est menée soit par les équipes de l'investisseur, soit par un cabinet externe sur les dossiers les plus complexes.
Les questions types : les clients les plus importants sont-ils interrogés sur leur satisfaction et leur intention de renouvellement ? Le pipeline présenté est-il réaliste par rapport au cycle de vente historique ? Les hypothèses de croissance du marché sont-elles étayées par des sources indépendantes ? Les concurrents identifiés dans le mémorandum sont-ils bien les bons ?
Préparez une liste de clients référents prêts à être contactés. Assurez-vous que votre présentation du marché s'appuie sur des sources externes vérifiables, pas uniquement sur votre analyse interne.
Ce qui fait échouer une due diligence
Les problèmes qui font capoter le plus souvent une due diligence ne sont pas toujours les plus spectaculaires. Ce sont souvent des incohérences entre le mémorandum et les documents de la data room, des informations que le dirigeant n'avait pas mentionnées parce qu'il pensait qu'elles ne comptaient pas, ou une réactivité insuffisante dans les réponses aux questions.
Un investisseur qui attend des réponses pendant 10 jours perd confiance dans l'organisation de l'entreprise. Un dirigeant qui répond avec précision et rapidité renforce la confiance, même quand les réponses révèlent des points faibles.
La vendor due diligence : se préparer comme l'investisseur
La vendor due diligence (VDD) est un audit conduit par le vendeur avant le lancement du processus, pour identifier les points faibles du dossier avant que l'investisseur ne les trouve. Elle est courante sur les grandes transactions et de plus en plus utilisée sur le segment PME pour les opérations supérieures à 5 M€.
Elle présente plusieurs avantages : identifier et corriger les problèmes en amont, préparer les réponses aux questions prévisibles, accélérer la due diligence investisseur puisque l'essentiel du travail est déjà fait, et renforcer la crédibilité du dossier en montrant que le dirigeant n'a rien à cacher.
Le coût d'une VDD, entre 20 000 et 80 000 € selon la taille de l'entreprise, est rapidement amorti si elle permet d'éviter une décote sur la valorisation ou un retard de closing.
Pendant la due diligence : comment se comporter
Répondez rapidement. Chaque question en suspens allonge le processus et génère de l'incertitude côté investisseur.
Ne cachez rien. Un problème découvert par l'investisseur après que vous avez eu l'occasion de le mentionner détruit la confiance. Un problème que vous signalez vous-même avec une explication claire et un plan d'action est généralement absorbable.
Mobilisez les bons interlocuteurs. Certaines questions nécessitent votre DAF, votre avocat, ou votre expert-comptable. Ne laissez pas des questions techniques sans réponse parce que vous ne voulez pas mobiliser vos équipes.
Gardez un oeil sur le business. La due diligence dure entre 4 et 12 semaines. C'est une période où le business continue de tourner. Un résultat trimestriel qui décroche pendant la due diligence est le pire signal possible.
Vous voulez évaluer la solidité de votre dossier avant de vous exposer à une due diligence ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Levée de fonds : les failles documentaires qui bloquent le dossier
- Négliger la marque employeur avant une levée de fonds
- Ne pas documenter les hypothèses du business plan
- Les erreurs à éviter lors d'une levée de fonds
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Due diligence : ce que l'investisseur vérifie, comment s'y préparer
Ce que le pacte couvre
Un pacte d'actionnaires post-levée couvre cinq grands blocs : la gouvernance, les droits économiques, les restrictions de cession, les clauses de sortie, et les engagements réciproques.
Il complète la term sheet signée en amont, les grandes lignes sont déjà posées, mais le pacte en précise les modalités d'application. C'est à ce stade que les formulations vagues de la term sheet deviennent des obligations contractuelles précises.
La gouvernance : qui décide quoi
Le pacte définit la composition et le fonctionnement du conseil d'administration ou du comité stratégique, le nombre de sièges de l'investisseur, les règles de quorum et de majorité, et la liste des décisions soumises à l'approbation ou à l'information préalable de l'investisseur.
La liste des décisions réservées est le point le plus sensible. Elle peut être courte et raisonnable, cession d'actifs significatifs, endettement au-delà d'un seuil, émissions de nouvelles actions, modification des statuts, ou longue et contraignante, tout recrutement au-dessus d'un certain salaire, tout contrat au-dessus d'un certain montant, toute modification du business plan.
Une liste longue de décisions réservées réduit la capacité du dirigeant à agir vite. Sur un marché compétitif où la réactivité compte, c'est un handicap réel. Négociez la liste avec soin et obtenez des délais de réponse courts (5 à 10 jours ouvrés) pour éviter les blocages opérationnels.
Le reporting obligatoire
Le pacte fixe les obligations d'information de l'investisseur : fréquence (mensuelle, trimestrielle), format (tableau de bord financier, rapport narratif), délai de transmission après la clôture de la période.
Un reporting mensuel est standard pour un investisseur actif. Négociez le format en amont, un format que vous produisez déjà pour votre gestion interne est plus facile à livrer qu'un format spécifique imposé par l'investisseur.
Les restrictions de cession
Le pacte contient des clauses limitant la liberté des actionnaires de céder leurs titres librement.
La clause d'agrément impose que toute cession à un tiers soit approuvée par les autres actionnaires (ou par le conseil). Elle est standard.
La clause de préemption donne aux actionnaires existants le droit d'acheter les titres d'un actionnaire cédant aux mêmes conditions qu'un tiers acquéreur, avant que la cession ne soit réalisée. Elle est également standard.
La clause de lock-up interdit à certains actionnaires, généralement les fondateurs, de céder leurs titres pendant une période définie après la levée. En général 12 à 36 mois. Elle protège l'investisseur contre un dirigeant qui vendrait juste après la levée.
Le drag-along et le tag-along
Le drag-along donne à l'investisseur (ou aux actionnaires majoritaires) le droit de forcer tous les actionnaires à vendre si un acheteur se présente pour la totalité du capital. C'est une clause indispensable pour permettre une sortie propre, sans elle, un actionnaire minoritaire peut bloquer une cession à laquelle tout le monde est favorable.
Ce qui se négocie : le prix minimum en dessous duquel le drag ne s'applique pas, le type de contrepartie acceptée (cash uniquement ou titres acceptés), et les protections du management si le drag est déclenché à un prix insuffisant pour couvrir leur investissement.
Le tag-along donne aux minoritaires le droit de participer à une cession initiée par les majoritaires aux mêmes conditions. Il protège les fondateurs contre un investisseur qui céderait sa participation à un tiers sans leur permettre de sortir dans les mêmes conditions.
Les clauses de sortie
Les clauses de sortie définissent les droits de l'investisseur pour forcer une liquidité si le dirigeant ne s'exécute pas dans un délai raisonnable.
La clause de liquidité forcée (forced sale ou IPO right) donne à l'investisseur le droit de forcer une cession ou une introduction en bourse si aucune sortie n'a eu lieu après un certain nombre d'années, typiquement 5 à 7 ans. C'est la garantie ultime pour l'investisseur que son horizon de sortie sera respecté.
Négociez les conditions de déclenchement avec précision : prix minimum, délai de notification, conditions de marché. Une clause trop large donne à l'investisseur le droit de forcer une cession à n'importe quel prix après 5 ans.
Les engagements du dirigeant
Le pacte contient des engagements personnels du dirigeant : clause de non-concurrence (durée, périmètre géographique et sectoriel), clause de non-sollicitation des salariés et clients, et parfois une obligation de présence minimum dans l'entreprise.
La clause de non-concurrence mérite une attention particulière. Une durée de 2 ans post-cession sur le secteur d'activité de l'entreprise est standard et raisonnable. Une durée de 5 ans sur un périmètre très large est une contrainte personnelle significative.
Ce que le pacte ne peut pas faire
Un pacte d'actionnaires est un contrat entre actionnaires. Il ne s'impose pas aux tiers, banquiers, clients, fournisseurs. En cas de cession de l'entreprise à un tiers, le pacte s'éteint avec la cession sauf clause spécifique de survie.
Il ne peut pas contredire les statuts sur les points que la loi réserve aux statuts. En cas de conflit entre le pacte et les statuts, les statuts l'emportent généralement. C'est pourquoi les deux documents doivent être cohérents et rédigés conjointement.
Comment aborder la négociation
Faites-vous assister par un avocat M&A dès la réception de la term sheet. Le pacte n'est que la mise en forme juridique de ce qui a été négocié dans la term sheet, chaque point cédé à ce stade se retrouvera dans le pacte.
Priorisez vos batailles. Vous ne pouvez pas tout négocier. Identifiez les 3 ou 4 points qui comptent vraiment pour votre autonomie opérationnelle et concentrez l'énergie là-dessus.
Regardez au-delà du closing. Le pacte s'applique pendant 5 à 7 ans. Une clause qui semble mineure au moment de la signature peut devenir contraignante dans 3 ans si les conditions de marché changent.
Vous avez besoin d'être orienté vers des conseils juridiques spécialisés en levée de fonds PME ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Gouvernance et reporting : ce qu'attend un investisseur
- Ne pas aligner les actionnaires existants avant la levée
- Ne pas préparer la transition managériale post-closing
- Les erreurs à éviter lors d'une levée de fonds
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Pacte d'actionnaires et levée de fonds : ce qu'il faut savoir
Ce qu'est le roadshow et ce qu'il n'est pas
Le roadshow est une série de réunions entre le dirigeant et des investisseurs pré-qualifiés par le leveur de fonds. Chaque réunion dure entre 1h30 et 3h. L'objectif n'est pas de conclure en une réunion, c'est d'évaluer l'adéquation mutuelle et de générer un intérêt suffisant pour que l'investisseur entre en due diligence.
Ce n'est pas une présentation commerciale où vous vendez l'entreprise au prix le plus élevé possible. C'est une conversation professionnelle entre un dirigeant qui cherche un partenaire financier et un investisseur qui cherche une opportunité d'allocation. Le dirigeant évalue autant l'investisseur que l'investisseur évalue le dossier.
Le pitch deck : structure et contenu
Le pitch deck est la présentation projetée pendant le roadshow. Elle compte généralement entre 15 et 25 slides. Voici la structure standard :
Slide 1, Executive summary : l'essentiel en une page. Secteur, positionnement, chiffres clés, montant cherché, utilisation des fonds. Si l'investisseur ne retient qu'une slide, c'est celle-là.
Slide 2-3, Le problème et la solution : quel problème résolvez-vous, pour qui, et pourquoi votre solution est meilleure ou différente de ce qui existe.
Slide 4-5, Le marché : taille, dynamiques, tendances. Appuyez-vous sur des sources externes. Une analyse de marché basée uniquement sur vos propres estimations est fragile.
Slide 6-7, Le modèle économique : comment vous gagnez de l'argent, la structure de prix, les canaux de distribution, la récurrence des revenus.
Slide 8-9, La traction : chiffres clés des 3 dernières années. Croissance du CA, évolution de la marge, évolution du nombre de clients, taux de renouvellement. Les faits, pas les projections.
Slide 10-11, L'équipe : les profils clés, leurs parcours, leurs compétences complémentaires. Un investisseur mise sur des gens autant que sur un business.
Slide 12-13, La stratégie : où vous allez, comment, et pourquoi vous allez y arriver. Le plan à 3-5 ans avec les jalons clés.
Slide 14-15, Les projections financières : CA, EBITDA, cash-flows sur 5 ans. Avec les hypothèses clés. Les chiffres doivent être défendables point par point.
Slide 16, L'opération : montant cherché, utilisation des fonds, valorisation indicative, horizon de sortie envisagé.
Les questions que vous allez entendre
Les investisseurs posent des questions qui se ressemblent d'une réunion à l'autre. Préparez des réponses précises et factuelles pour chacune.
Sur le marché : comment estimez-vous la taille du marché adressable ? Qui sont vos principaux concurrents et pourquoi perdez-vous des clients face à eux ? Quelle est la barrière à l'entrée sur votre marché ?
Sur les chiffres : quel est votre EBITDA normatif et comment vous arrivez à ce chiffre ? Quel est votre BFR et comment évolue-t-il ? Comment expliquez-vous l'écart entre votre croissance et celle de vos concurrents ?
Sur l'équipe : qui prend les décisions commerciales clés en dehors de vous ? Qu'est-ce qui se passe si vous partez demain ? Quels recrutements prévoyez-vous avec les fonds levés ?
Sur l'opération : pourquoi levez-vous maintenant ? Pourquoi ce montant et pas plus ou moins ? Comment envisagez-vous la sortie dans 5-7 ans ?
La mauvaise réponse à une question difficile n'est pas le problème. La réponse vague ou la tentative de contourner la question en est un.
La dynamique des réunions
Une réunion type se déroule en trois temps. Les 5 premières minutes : présentations et cadrage. L'investisseur présentera son fonds, sa thèse, ses critères. Écoutez, ces informations vous permettront d'adapter votre présentation aux points qui comptent pour lui.
Les 45 à 60 minutes suivantes : votre présentation et les questions intercalées. Ne lisez pas les slides. Connaissez-les par coeur et racontez l'histoire de l'entreprise. Les chiffres doivent être maîtrisés sans regarder le document.
Les 30 à 60 dernières minutes : questions approfondies. C'est là que la réunion se joue vraiment. La profondeur et la précision de vos réponses disent plus sur l'entreprise que le pitch lui-même.
Gérer plusieurs investisseurs en parallèle
Le leveur de fonds orchestre le processus pour que plusieurs investisseurs soient en phase de roadshow simultanément. Cette compétition, même implicite, crée une dynamique favorable pour le dirigeant.
Ne mentez jamais sur le niveau d'avancement avec d'autres investisseurs. Dire que vous avez plusieurs LOI quand ce n'est pas le cas, ou que vous êtes en exclusivité quand vous ne l'êtes pas, se découvre et détruit la confiance. En revanche, indiquer que vous avez plusieurs réunions en cours et que vous convergerez vers une décision dans un délai défini est un cadrage légitime.
Les erreurs les plus fréquentes
Trop de slides, pas assez de substance. Un deck de 40 slides dilue le message. 20 slides bien construites valent mieux.
Des projections déconnectées de l'historique. Si vous avez crû de 10 % par an pendant 3 ans et que votre business plan projette 40 % l'an prochain, vous devez expliquer pourquoi de façon très précise. Sinon la crédibilité de tout le reste est compromise.
Un dirigeant qui ne connaît pas ses chiffres. Ne comptez pas sur votre DAF pour répondre aux questions financières. L'investisseur investit dans vous, vous devez maîtriser les chiffres de votre entreprise.
Négliger le fit. Toutes les réunions ne sont pas récupérables. Si un investisseur dont la thèse ne correspond pas à votre profil s'engage dans le processus par curiosité, mieux vaut couper court que d'investir du temps dans une réunion sans issue.
Valtika met en relation les dirigeants avec des leveurs qui préparent et accompagnent le roadshow. Accédez au diagnostic d'éligibilité.
Vous voulez structurer un OBO qui préserve votre alignement d'intérêts avec l'investisseur ? Accédez au diagnostic Valtika.
Pour aller plus loin
- Timing d'une levée de fonds : lever trop tôt ou trop tard
- Êtes-vous prêt à lever des fonds ? 10 signaux pour le savoir
- Guide complet de la levée de fonds pour les PME françaises
- Les étapes clés d'une levée de fonds avec Valtika
- Tous nos articles de la rubrique Equity et levée de fonds
- Détails
- Écrit par : Yannick TAES
- Catégorie : Equity et levée de fonds
Lire la suite : Préparer et conduire un roadshow investisseurs