
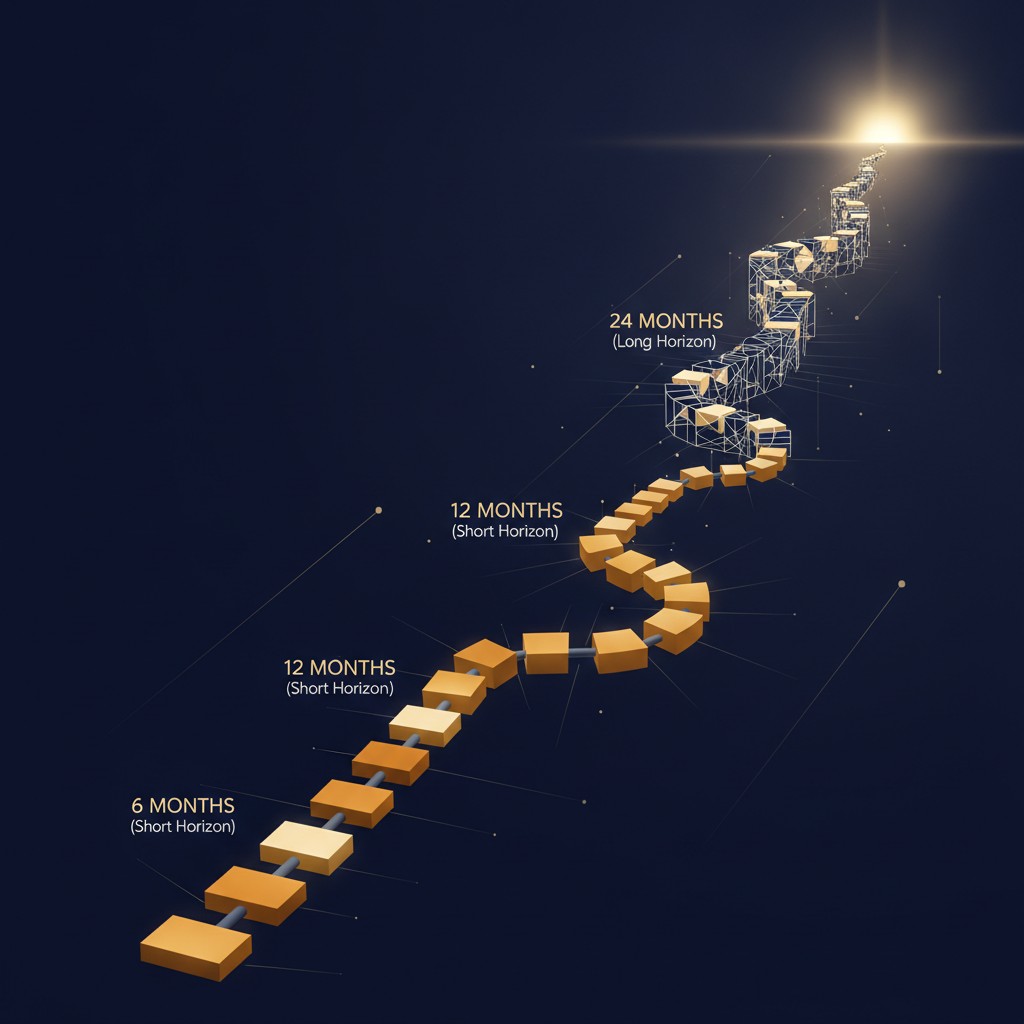
La dernière question du questionnaire de qualification est la seule dont la réponse soit obligatoire : à quel horizon souhaitez-vous lever des fonds ? Elle change la lecture de tout le reste, parce qu'un dossier ne se prépare pas de la même façon en quatre mois ou en deux ans.
Quatre horizons, quatre situations
Le questionnaire propose quatre réponses : moins de six mois, de six à douze mois, de douze à vingt-quatre mois, plus de vingt-quatre mois. Ce n'est pas un détail administratif. L'horizon indique ce qu'il reste de temps pour corriger ce que la grille révèle, et il oriente la nature du travail : finalisation, remise à niveau ou construction.
Un score moyen avec dix-huit mois devant soi est un projet. Le même score avec quatre mois est une urgence. Les durées qui suivent sont des ordres de grandeur de planification, à adapter à chaque situation, pas des délais garantis.
Moins de six mois : finaliser, ne pas construire
À ce stade, il n'est plus temps de refondre la gouvernance ni de constituer une traction. Le travail consiste à finaliser ce qui existe : mise à jour de la cap table, data room organisée, présentation, valorisation défendable, liste d'investisseurs ciblés. Les actions de court terme sont celles qui ne demandent que de la méthode.
La première décision est de vérifier l'absence de signal éliminatoire. Procédure collective, comptes non auditables, contentieux majeur, cap table litigieuse, dettes sociales ou fiscales : si l'un d'eux est présent, l'horizon de six mois n'est pas tenable, et mieux vaut le reconnaître tôt. Ces points sont décrits dans Levée de fonds : 5 signaux qui ferment la porte avant le pitch.
De six à douze mois : corriger les points rouges
C'est l'horizon le plus favorable pour un dossier prometteur. Il laisse le temps de convertir plusieurs réponses rouges en jaune ou en vert : mise en place d'un reporting mensuel, certification ou validation des comptes, rédaction du pacte, structuration de la data room, calcul du CAC et de la LTV, simulation de valorisation.
Un rétroplanning simple consiste à partir de la date de levée souhaitée et à remonter. Fin du processus, négociation, due diligence, premiers rendez-vous, constitution de la liste d'investisseurs, finalisation du dossier. Chaque étape a sa durée, qui dépend du montant et du type d'investisseur. Les étapes sont détaillées dans Les 7 étapes d'une levée de fonds réussie.
Un exemple de jalons pour un horizon de douze mois : mois un à deux, diagnostic et liste des chantiers ; mois trois à six, gouvernance, comptes, cap table, pacte ; mois sept à neuf, traction mesurée, valorisation, data room ; mois dix, nouveau passage du diagnostic ; mois onze à douze, ciblage des investisseurs et premiers contacts. Ce calendrier est indicatif : il illustre une logique, pas une norme.
De douze à vingt-quatre mois : construire les fondamentaux
Avec cet horizon, il devient possible d'agir sur la traction elle-même : réduire la concentration client, abaisser le churn, installer un pipeline suivi dans un CRM, construire des références clients. C'est aussi le moment de travailler la gouvernance : instances réelles, membres indépendants, procès-verbaux, calendrier annuel.
L'avantage est double. Le dossier gagne en solidité, et l'entreprise gagne en performance, indépendamment de la levée. Une partie des dirigeants découvre que, une fois les fondamentaux installés, le besoin de financement change de nature ou de montant. C'est un résultat comme un autre.
Plus de vingt-quatre mois : se préparer sans se précipiter
Un horizon lointain évite l'écueil le plus fréquent, la précipitation. Il permet de nouer des relations avec des investisseurs avant d'en avoir besoin, de suivre leurs critères, de se faire connaître par des résultats plutôt que par des présentations. Le réseau d'investisseurs se construit sur des années, pas sur des semaines.
Le risque de cet horizon est inverse : le sentiment qu'on a le temps. Fixer des jalons trimestriels, mesurer chaque trimestre son score, et décider à chaque revue si l'horizon est tenable. Le sujet de la date est traité dans Timing d'une levée de fonds : lever trop tôt ou trop tard.
Un horizon n'est pas une promesse faite aux investisseurs, c'est une hypothèse de travail interne. Elle peut être révisée. Un dirigeant qui décale son calendrier de six mois pour arriver avec un dossier mature s'en tire presque toujours mieux que celui qui tient une date par principe et arrive avec un dossier fragile. La date de levée sert le dossier, pas l'inverse.
Le bon réflexe : se noter, puis planifier
La séquence est toujours la même. Se mesurer avec une grille objective. Lister les réponses rouges et jaunes. Estimer le temps nécessaire à chacune. Comparer au temps disponible. Décider ensuite : maintenir l'horizon, le repousser, ou ajuster le montant visé.
Mesure, chantiers, calendrier.
Votre horizon est-il compatible avec l'état de votre dossier ? Le questionnaire de qualification Valtika vous le montre, avec huit axes notés, en environ trois minutes. Vous obtenez un score sur 100, puis la possibilité d'un premier rendez-vous gratuit et sans engagement. Passez le questionnaire de qualification Valtika.