
Avant de lever des fonds, testez votre investissabilité. Accédez au diagnostic Valtika — 10 minutes pour savoir si votre dossier est prêt.
Le mécanisme de base du LBO
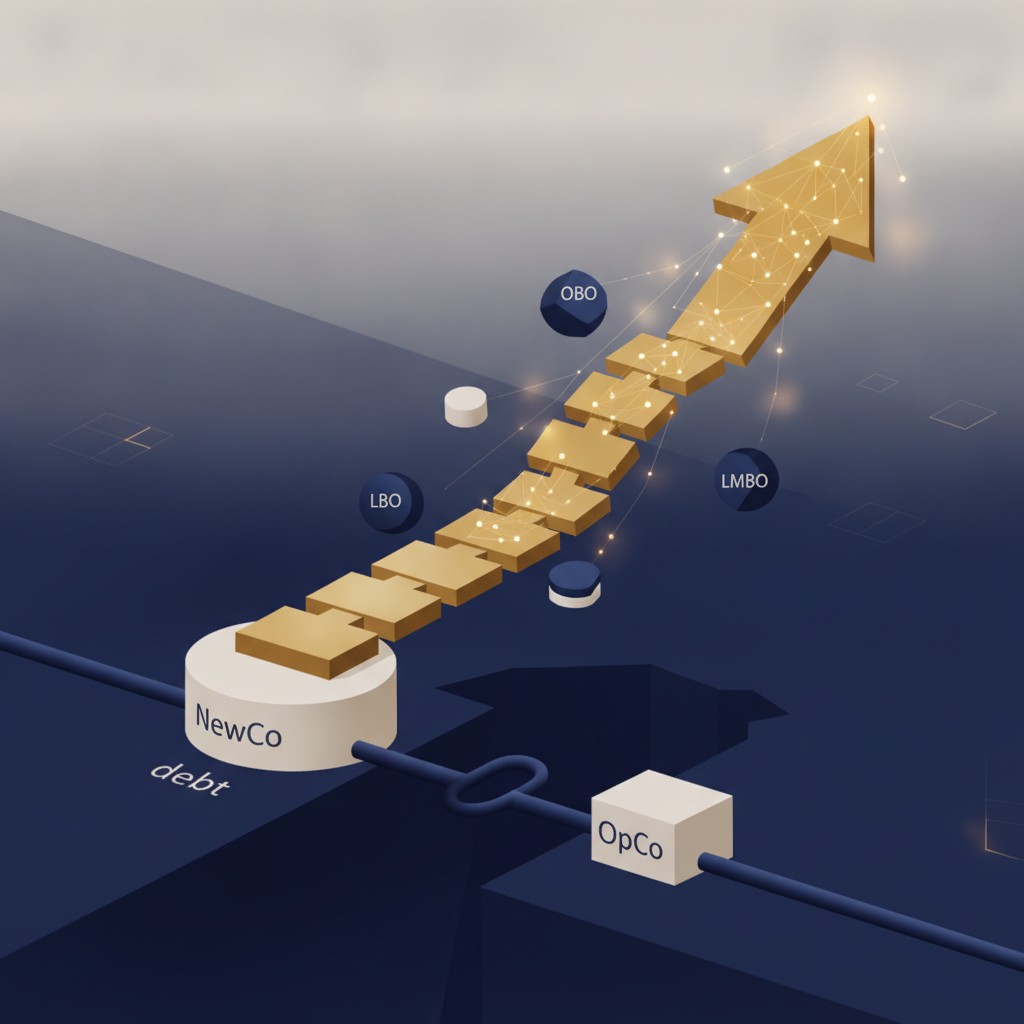
Le Leveraged Buy-Out (LBO) est une acquisition d'entreprise financée partiellement par de la dette. Le schéma standard fonctionne ainsi : un investisseur crée une holding de reprise (NewCo), qui acquiert la société cible (OpCo) en finançant une partie du prix par des fonds propres apportés par l'investisseur, et une partie par de la dette bancaire (dette senior) souscrite par la holding. La dette est remboursée grâce aux dividendes remontés de l'OpCo vers la holding.
L'effet de levier permet à l'investisseur d'acquérir une entreprise plus grande que ce que ses fonds propres seuls lui permettraient, et d'amplifier le rendement de son investissement si l'entreprise performe. En contrepartie, la dette crée une pression sur les cash-flows de l'entreprise opérationnelle.
Le ratio dette/fonds propres varie selon les conditions de marché et le profil de l'entreprise. Sur le segment PME, le levier est généralement modéré : entre 1x et 3x l'EBITDA en dette senior, contre 4x à 6x sur les opérations de grande taille.
Le LBO classique : cession totale ou majoritaire
Dans un LBO classique, le dirigeant-actionnaire cède la majorité ou la totalité de son capital à l'investisseur. C'est le schéma de la transmission pure : le dirigeant sort, partiellement ou totalement, et l'investisseur entre avec une perspective de revente dans 5 à 7 ans.
Le dirigeant peut être invité à réinvestir une partie du produit de cession dans la holding de reprise (management package), ce qui l'aligne sur la performance future et peut générer un second gain significatif à la sortie. Ce réinvestissement est généralement compris entre 5 % et 15 % du produit de cession.
Le LBO classique convient aux dirigeants qui souhaitent monétiser leur patrimoine, préparer leur succession, ou passer la main tout en restant opérationnels sur une période de transition définie.
L'OBO : Owner Buy-Out
L'OBO est une variante du LBO où le dirigeant-actionnaire est à la fois cédant et acquéreur. Il vend une partie de son capital à un investisseur via la holding de reprise, et réinvestit dans cette même holding pour rester actionnaire de l'ensemble.
Le résultat : le dirigeant cède une partie de son capital (et sécurise une première liquidité), reste aux commandes de l'entreprise opérationnelle, et bénéficie d'un second upside si l'entreprise est revendue à une valorisation supérieure à l'entrée.
L'OBO est particulièrement adapté aux dirigeants qui ont concentré la quasi-totalité de leur patrimoine dans leur entreprise, souhaitent diversifier sans céder le contrôle, veulent accélérer le développement avec le soutien d'un investisseur, et envisagent une cession totale dans 5 à 7 ans après avoir fait croître la valeur.
Le montage typique d'un OBO : le dirigeant vend 60 % du capital à l'investisseur via la holding, et conserve 40 % directement dans l'OpCo ou réinvestit dans la holding. La valorisation d'entrée est négociée, la holding s'endette pour financer le rachat des 60 %, et l'entreprise opérationnelle rembourse la dette via ses cash-flows.
Le LMBO : leveraged management buy-out
Le LMBO est une opération où c'est l'équipe de management de l'entreprise — pas un repreneur externe — qui acquiert le contrôle, avec le soutien d'un investisseur financier. Le management apporte les fonds propres qu'il peut, l'investisseur complète, et la dette finance le reste.
Ce schéma est fréquent dans les transmissions où le dirigeant veut céder à son équipe mais où l'équipe n'a pas la capacité financière d'acquérir seule. Il permet une transmission à des personnes qui connaissent l'entreprise, ce qui réduit le risque opérationnel et facilite la continuité.
La négociation entre le management et l'investisseur porte sur la répartition du capital de la holding, les conditions du management package, et la gouvernance post-opération.
La structure de financement d'un LBO PME
Le financement d'un LBO se décompose en plusieurs couches.
La dette senior est la tranche principale, fournie par une ou plusieurs banques. Elle est remboursée en priorité, est garantie sur les actifs ou les cash-flows de l'entreprise, et coûte entre 4 % et 7 % selon les conditions de marché actuelles. Elle représente en général 40 % à 60 % du prix d'acquisition sur le segment PME.
La dette mezzanine ou unitranche est une tranche subordonnée, remboursée après la dette senior. Elle est plus coûteuse (8 % à 12 %) et peut inclure des instruments convertibles. Sur le segment PME, l'unitranche — une tranche unique qui combine senior et mezzanine — est de plus en plus fréquente, proposée par des fonds de dette spécialisés.
Les fonds propres de l'investisseur complètent le financement. Leur part varie selon le niveau de levier accepté par les banques, lui-même conditionné par la stabilité et la visibilité des cash-flows de l'entreprise.
La valorisation dans une opération de transmission
La valorisation dans un LBO est déterminée par la capacité de la holding à rembourser la dette grâce aux cash-flows de l'OpCo. Le prix maximum qu'un investisseur peut payer est donc mécaniquement lié à l'EBITDA de l'entreprise et à la dette que les banques acceptent de financer.
Un investisseur LBO calcule son prix d'achat en simulant le rendement de son investissement à la sortie (TRI cible : 20 % à 25 % sur 5 ans). Ce calcul intègre le prix d'entrée, les hypothèses de croissance de l'EBITDA, le multiple de sortie, et le remboursement de la dette pendant la période de détention.
Ce TRI cible explique pourquoi les investisseurs LBO sont très sensibles à la croissance de l'EBITDA post-acquisition et à la crédibilité du business plan.
Ce que le dirigeant doit négocier
Le management package définit les conditions dans lesquelles les managers associés à l'opération peuvent générer un upside à la sortie. Il prend généralement la forme de BSA (Bons de Souscription d'Actions) dans la holding, exerçables si certains objectifs de performance sont atteints. Les niveaux de déclenchement (hurdle), les conditions d'exercice et la fiscalité applicable méritent une analyse approfondie avec un avocat fiscaliste avant signature.
Les clauses de gouvernance — droits de veto de l'investisseur, composition du conseil, reporting obligatoire, autorisations préalables pour certaines décisions — doivent être négociées avec soin. Elles définissent la latitude opérationnelle du dirigeant pendant la période de détention.
La clause de drag-along donne à l'investisseur le droit de forcer la cession de la totalité du capital si un acheteur se présente pour l'ensemble. Elle est standard dans les LBO. Vérifiez les conditions de déclenchement et les protections du management dans ce scénario.
Vous dirigez une PME rentable et envisagez une opération de transmission ? Accédez au diagnostic Valtika pour évaluer les options adaptées à votre situation.